
デモ 3:ポートフォリオ、時間分割モデル、エンジン候補
ポートフォリオ、時間分割モデル、エンジン候補を、設定・実行・結果確認の順に画面で学ぶ独立チュートリアル。
始める前に
この教材は main の未公開ソース候補 0.2.0rc1 の操作記録です。手元のデータを用意し、共通準備で入力を固定してください。結果は研究用途限定です。判断時点で利用可能だった情報だけを使ったことは保証されません。
合成戦略を実行する
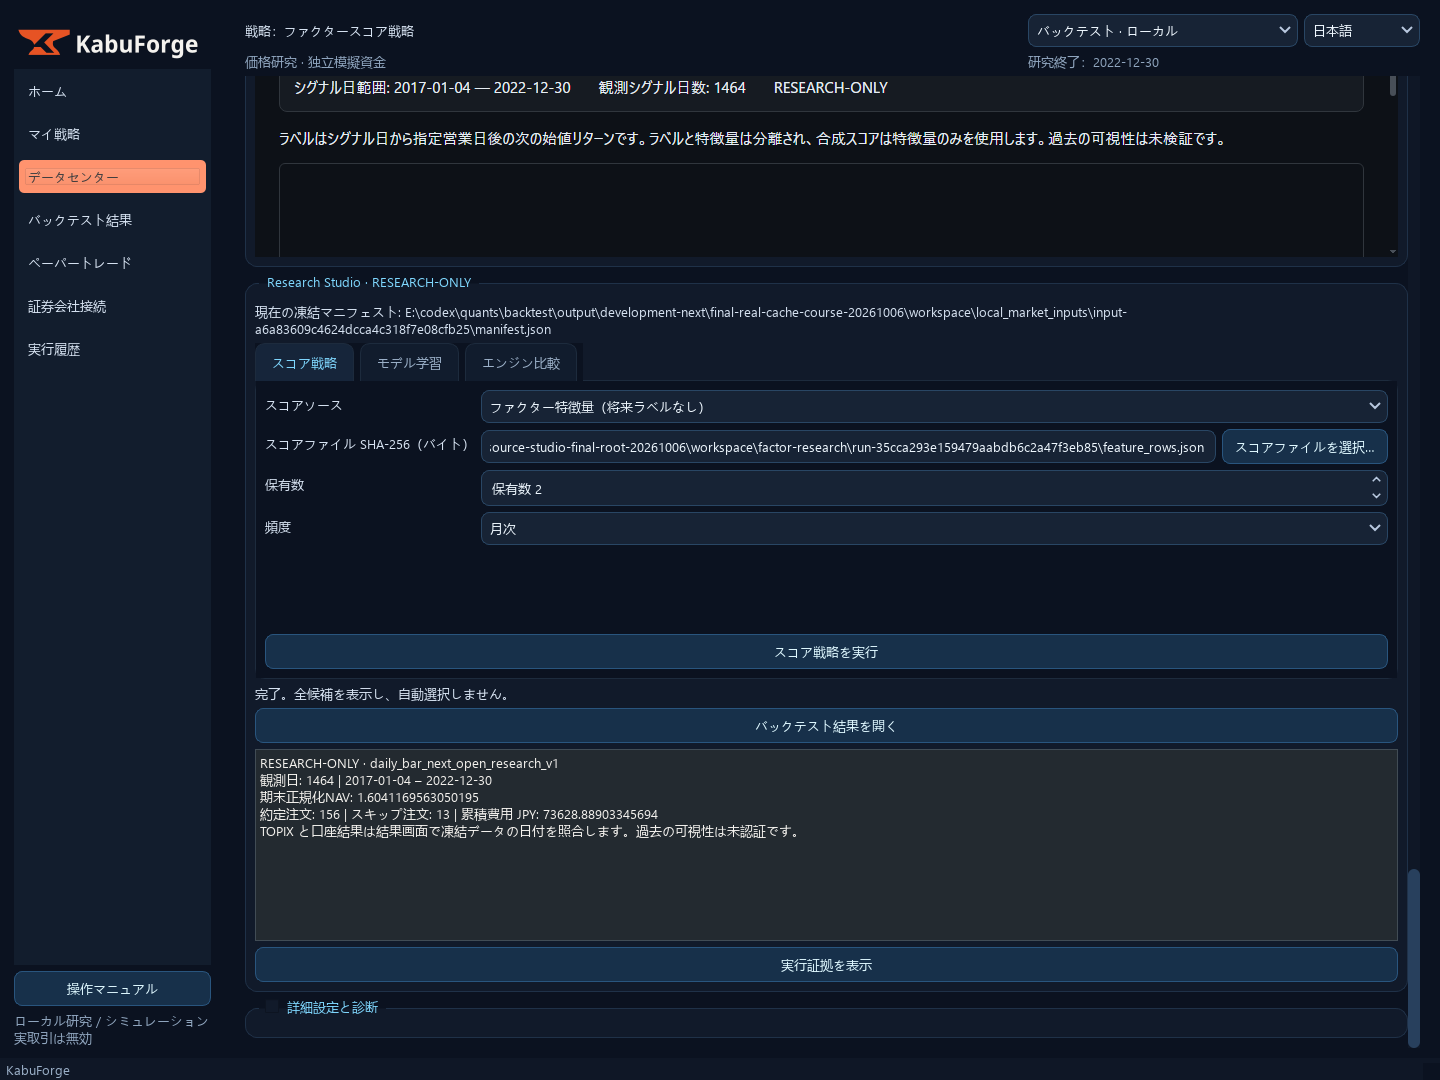
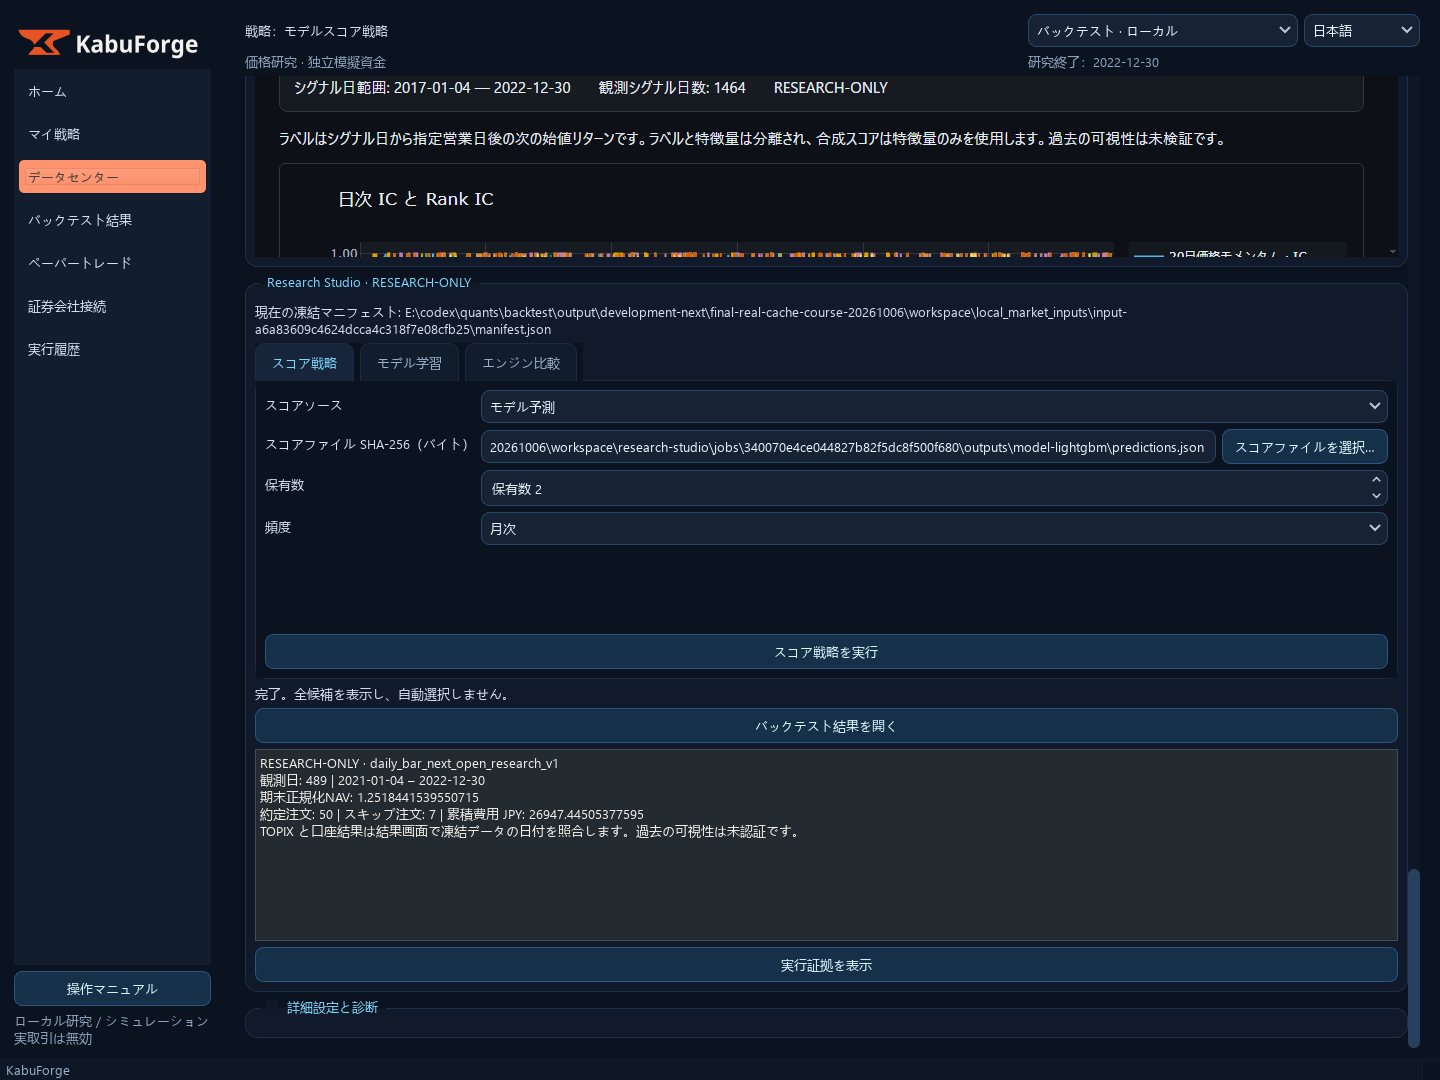
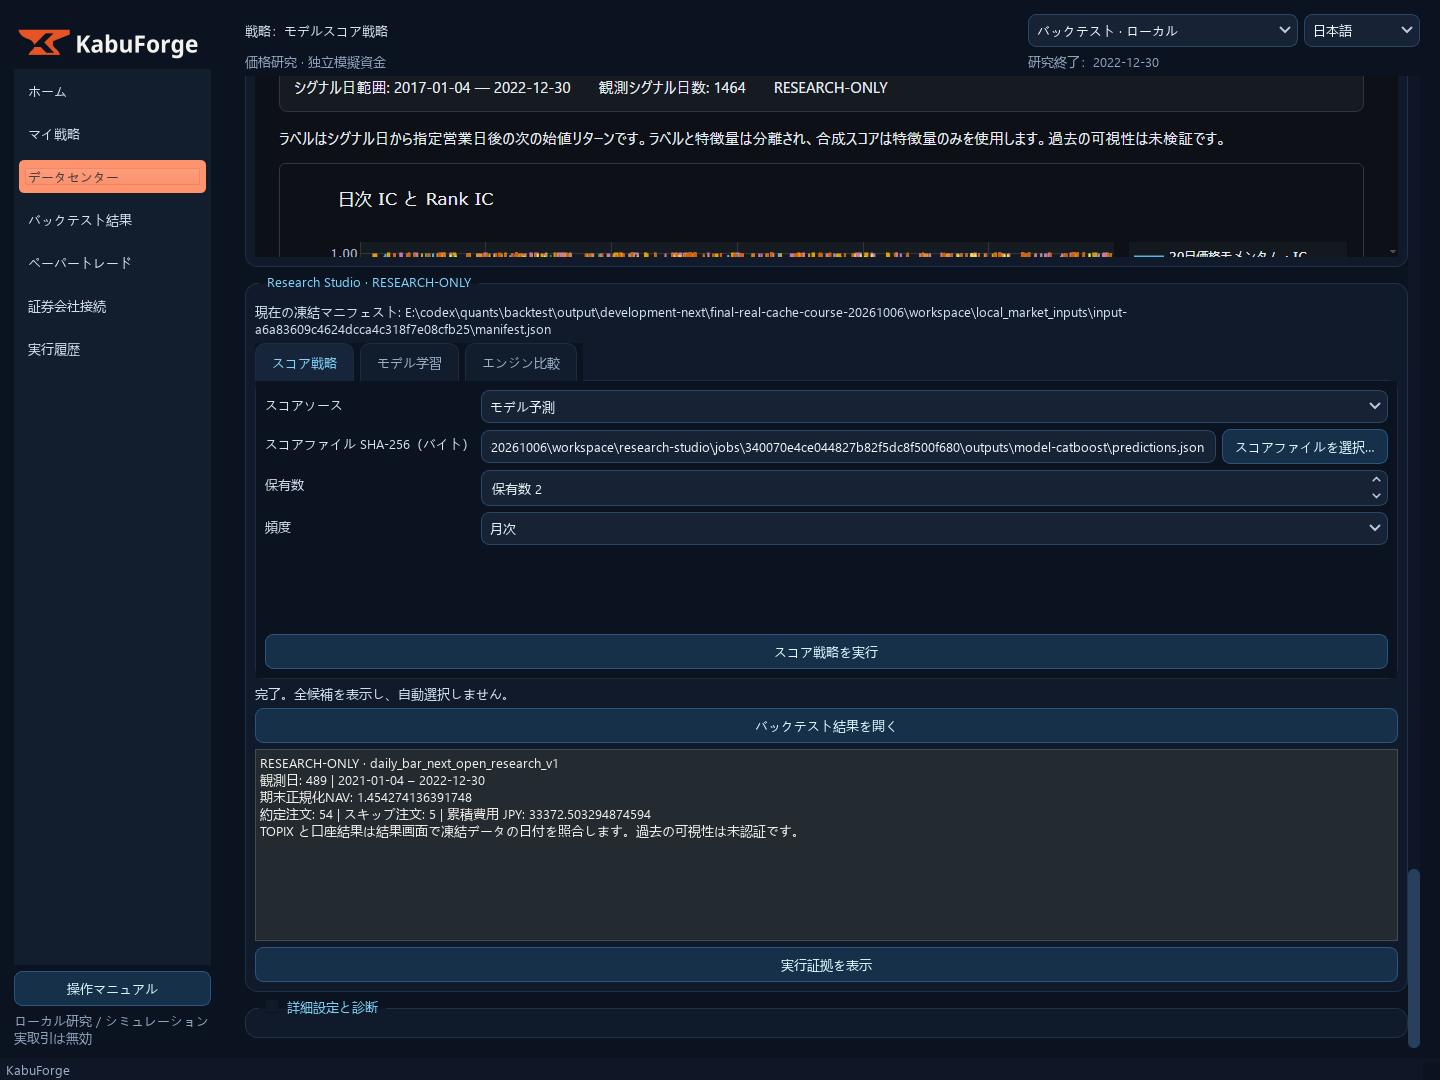
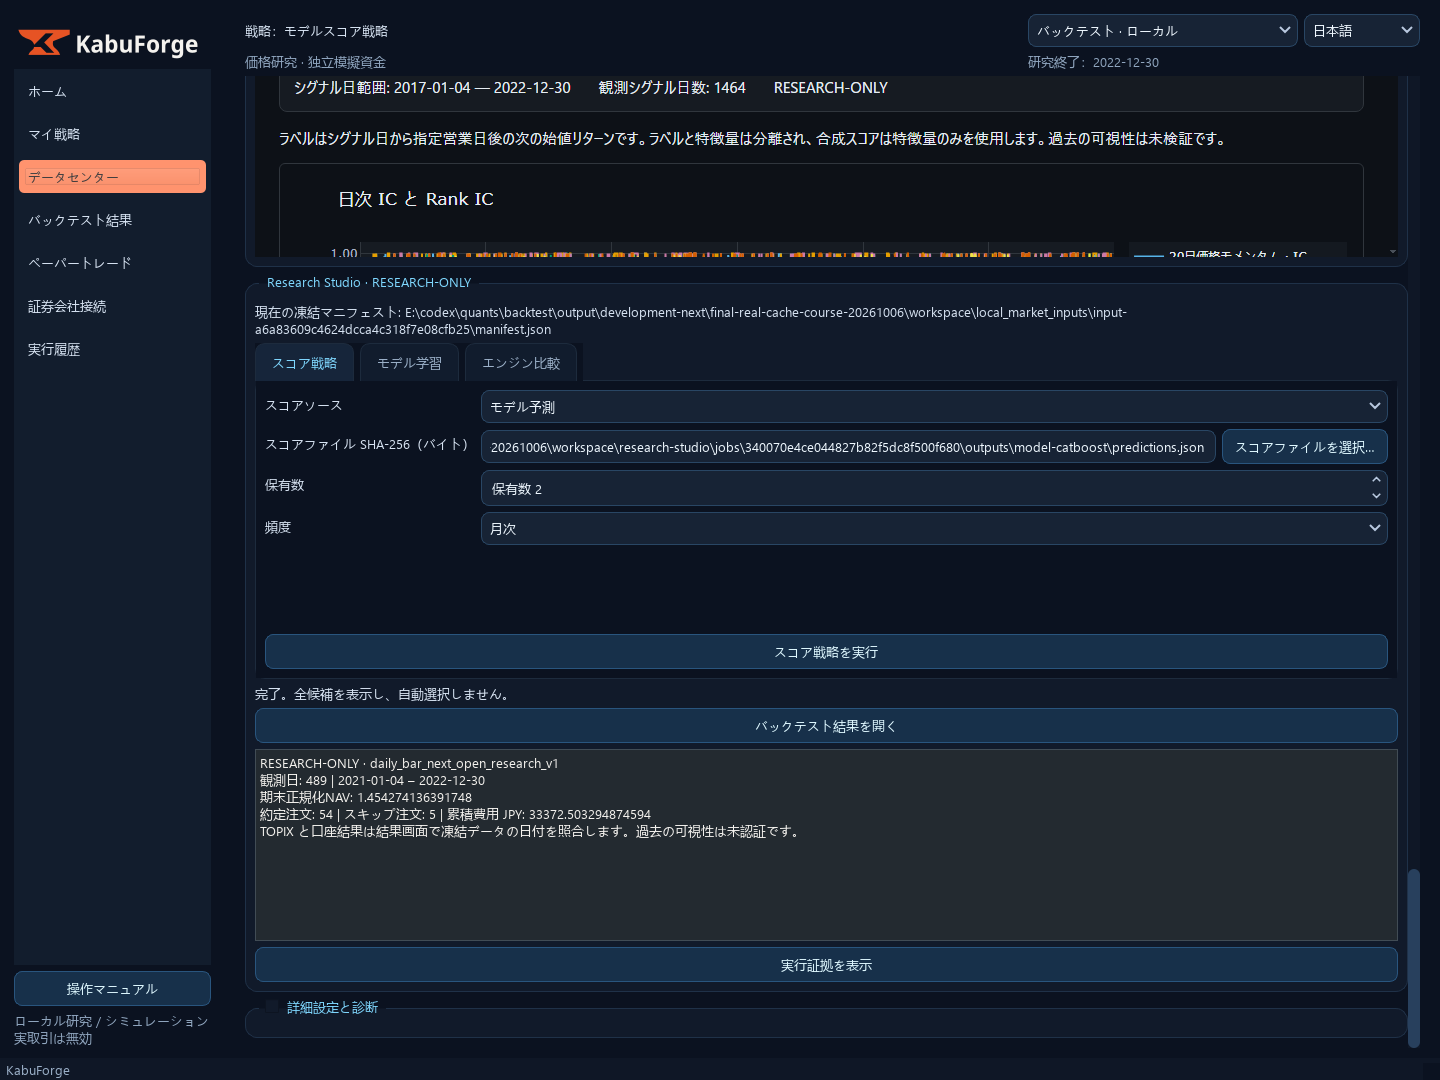
「データセンター → 研究スタジオ」の「戦略」タブでスコアの入力元を明示します。ラベルを含まない factor_feature_rows、または確定済みモデル predictions を選択し、バイト SHA を確認します。
評価用の将来収益ラベルを含むファイルは選びません。保有2、月次、2,000,000 円、片道0.1%、最小銘柄数 3、20/60正方向各0.5を維持します。実行後はシグナルを決めた日、約定日、約定・注文の見送りと日次 NAV を見ます。
時間分割モデルを学習する
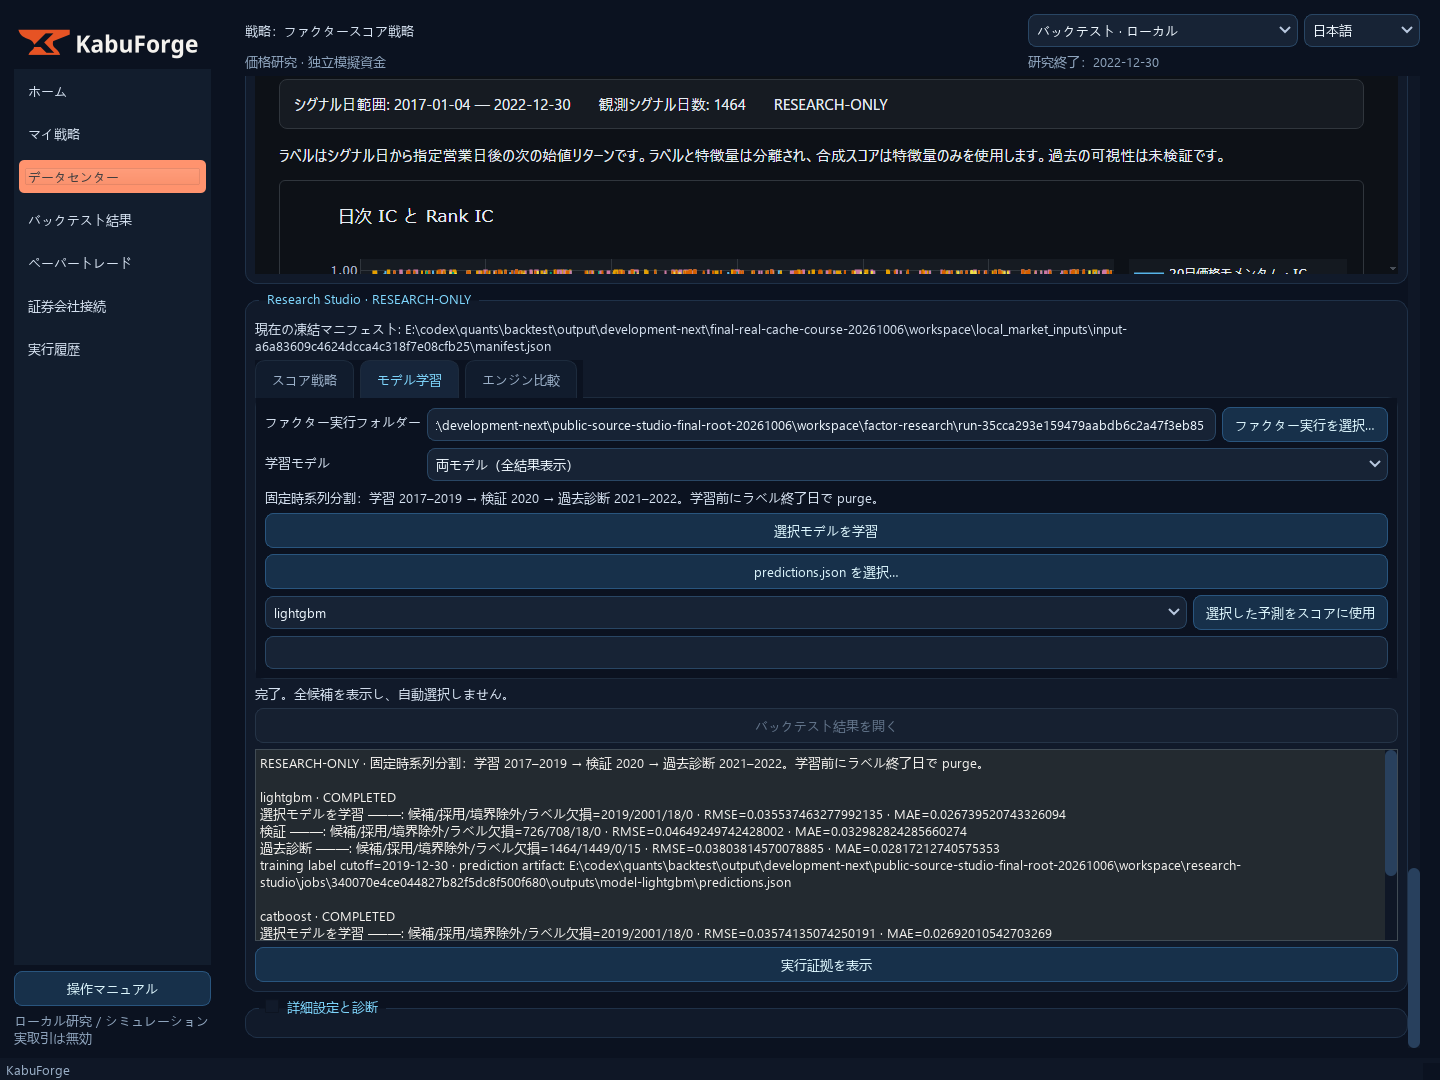
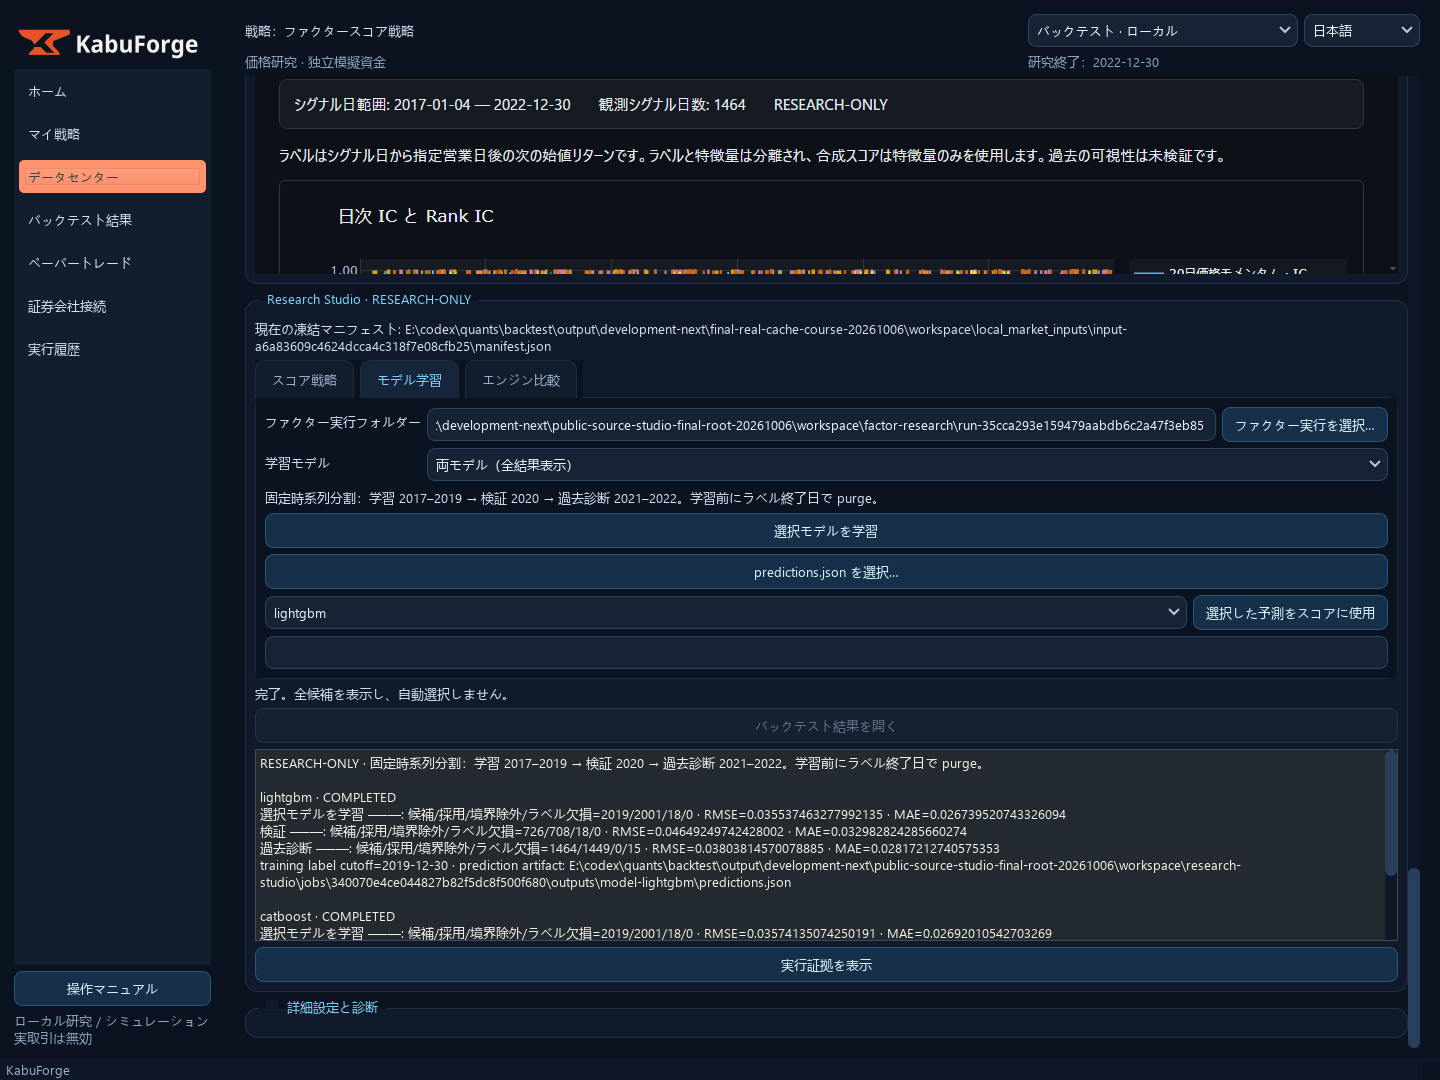
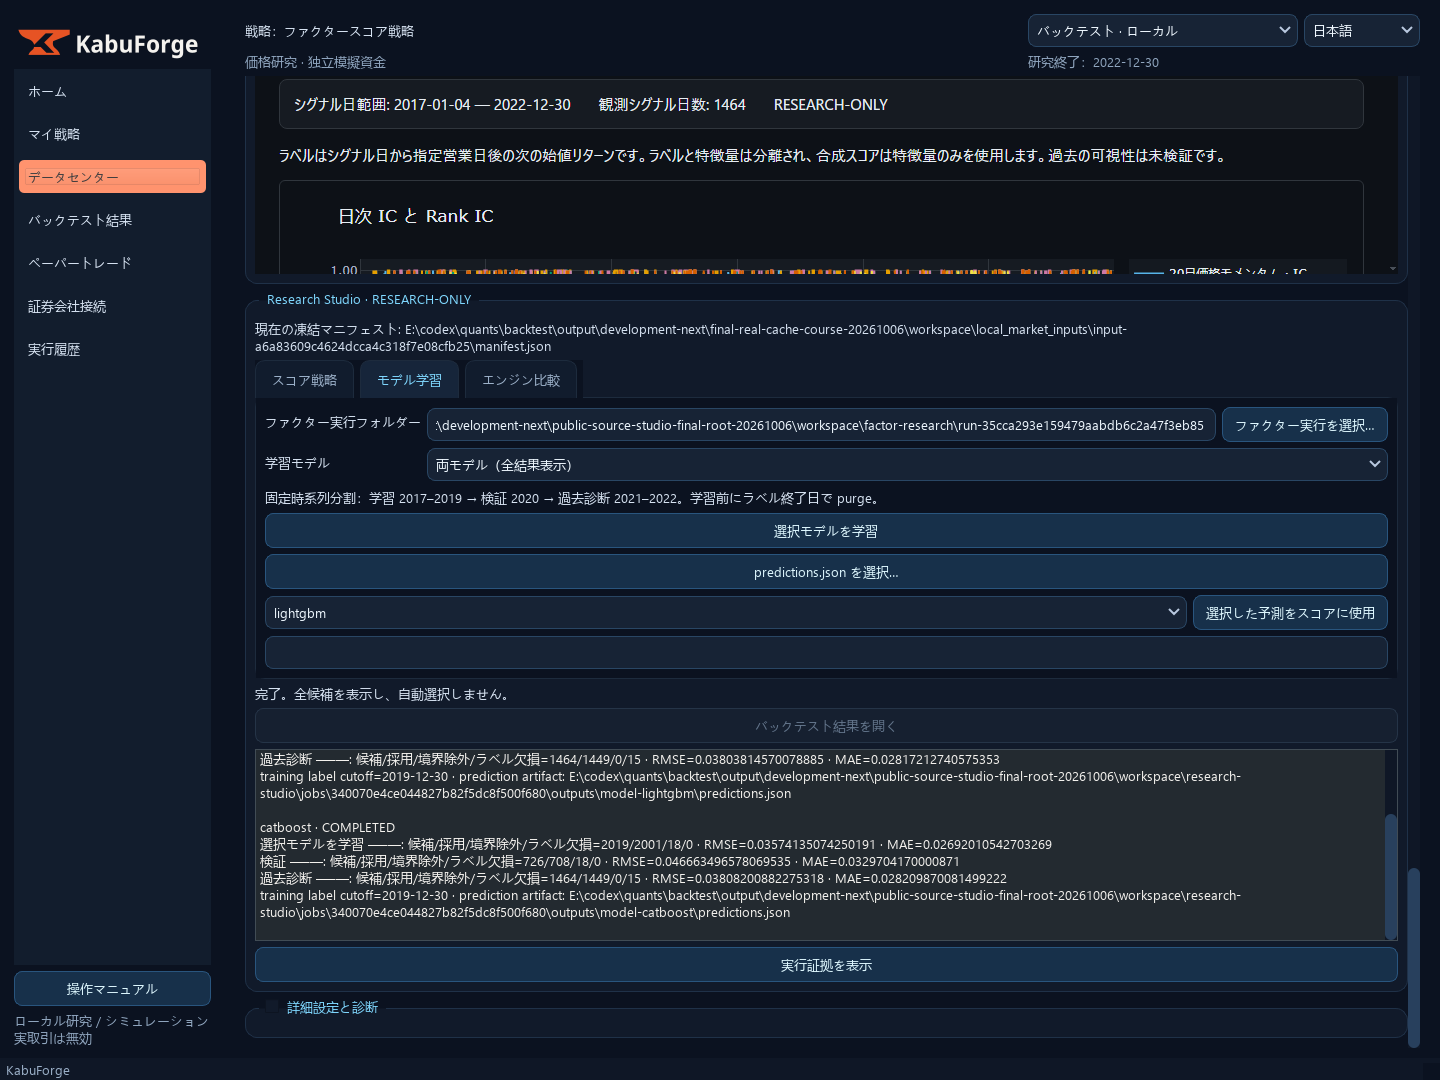
「モデル」タブで凍結ファクター 実行を選択し、LightGBM と CatBoost の両方を実行します。固定期間分割は学習 2017–2019、検証 2020、過去期間の診断 2021–2022、乱数の初期値 42。
ラベルの終端日によって境界を境界をまたぐラベルの除外します。ランダム期間分割、自動 tuning、自動モデル選択はありません。学習期間の予測値は診断用です。戦略予測値から学習期間を除外し、モデル利用可能時刻がラベルの締切時刻より後であることを確認します。
2021–2022 は既知の歴史で、新しい未見期間の検証(OOS)ではありません。期間分割件数、境界をまたぐラベルの除外、欠損理由、model/prediction SHA を保存します。
エンジンの約定を比較する
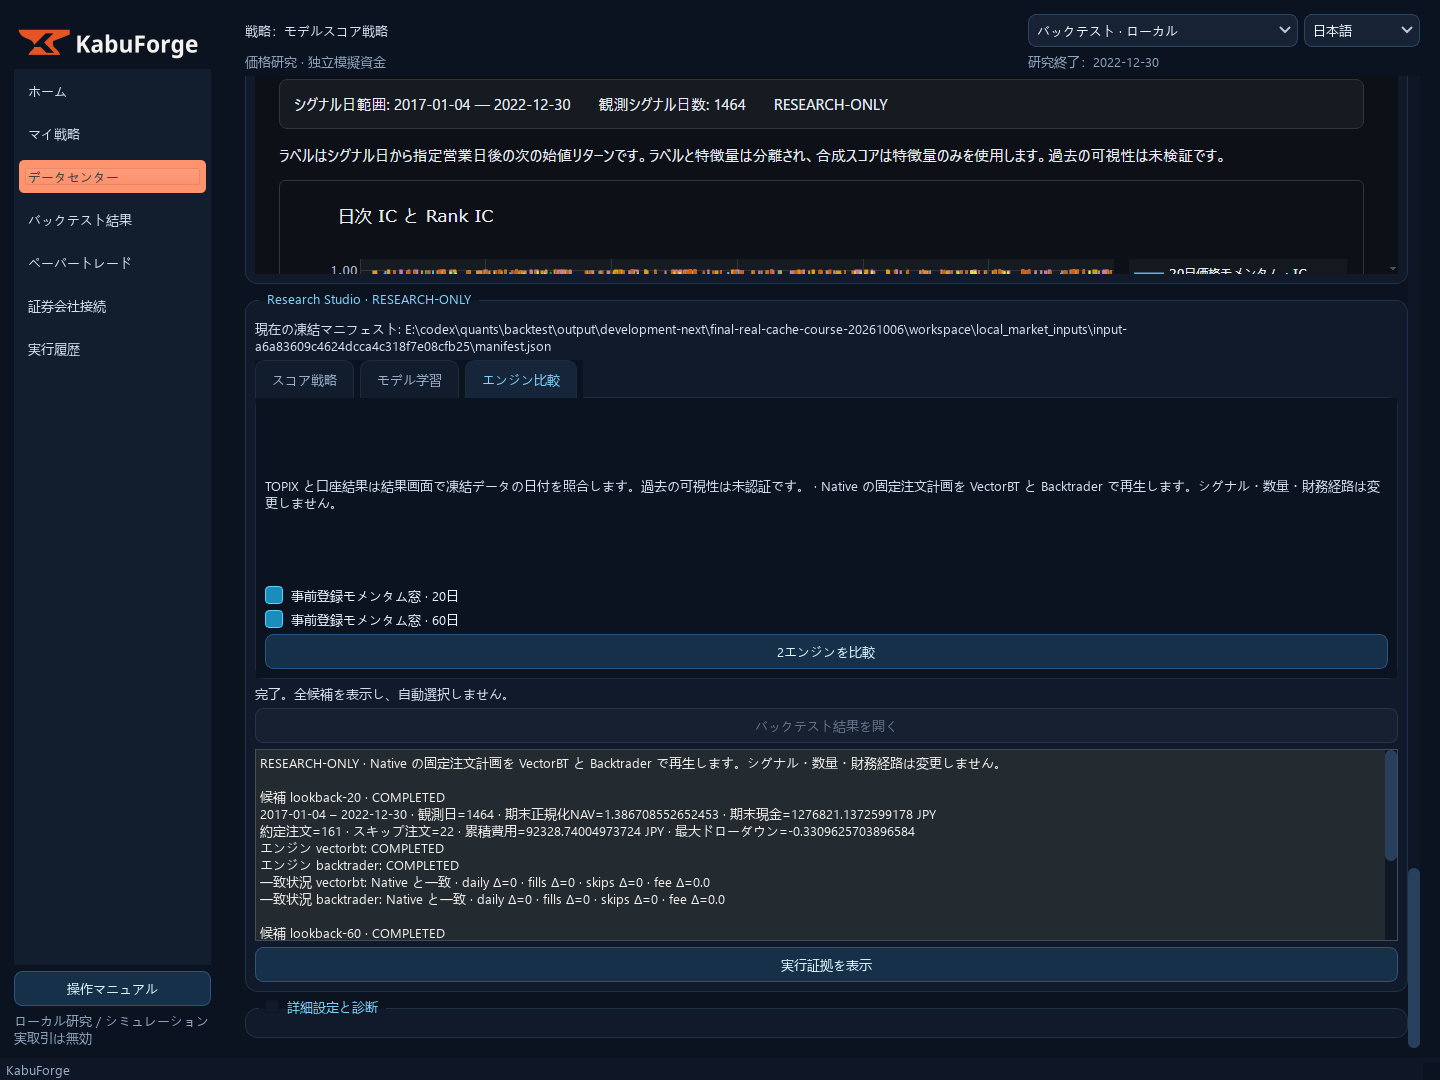
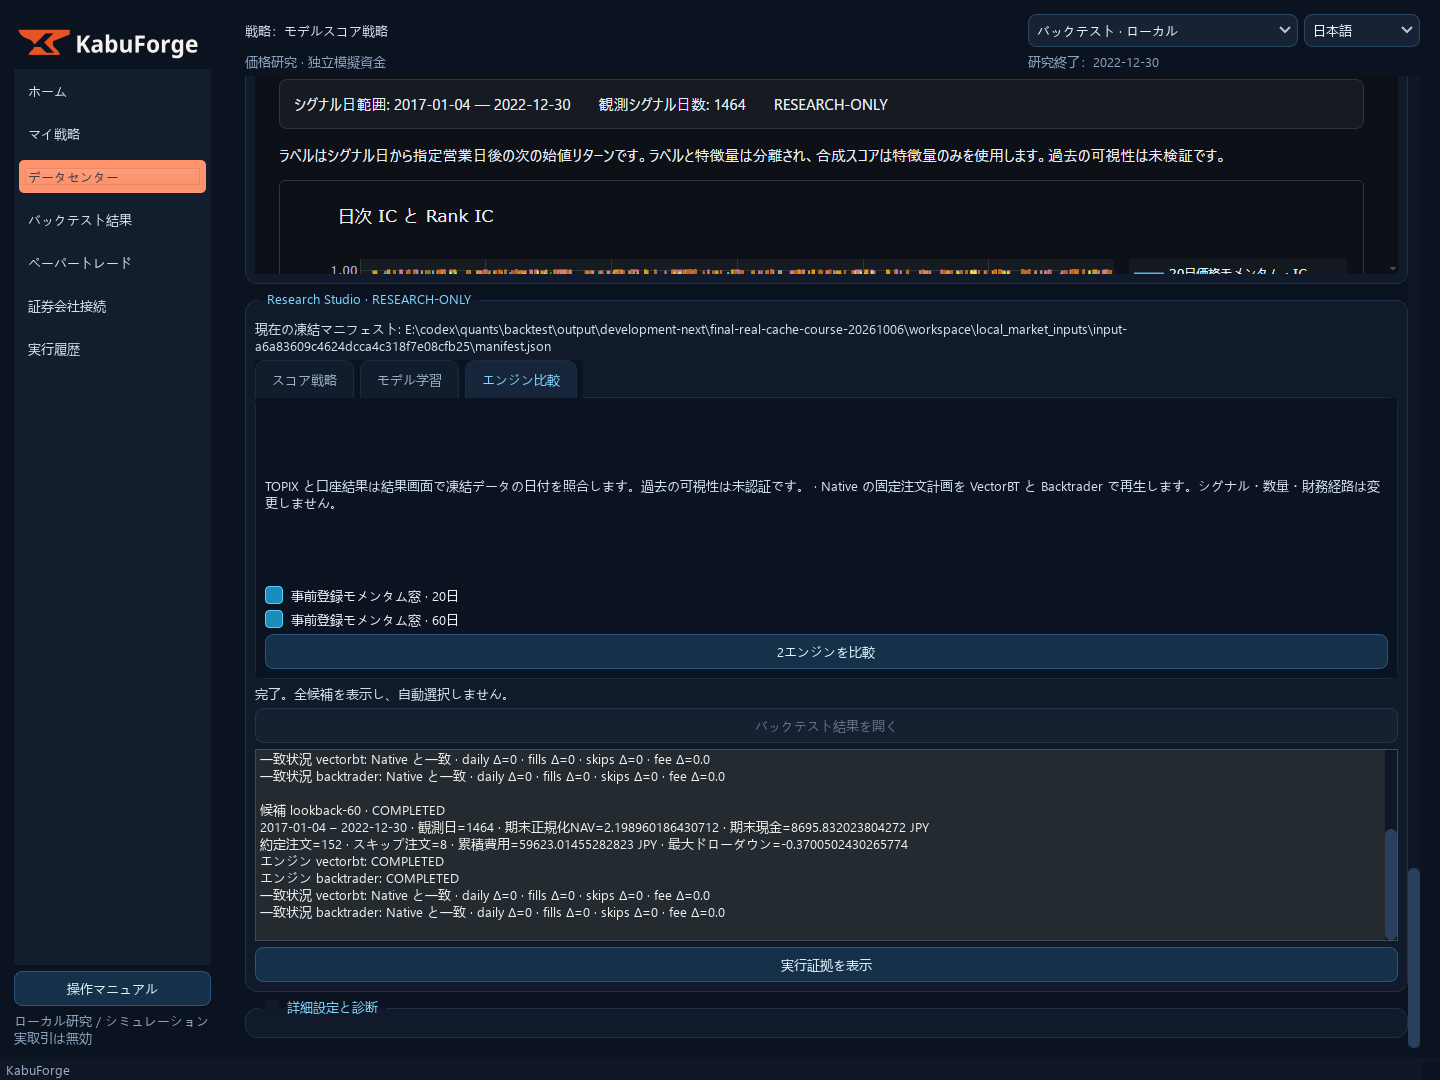
「計算エンジン」タブで同一入力と固定済み注文の設定の Native、VectorBT、Backtrader を個別に確認します。各エンジンは固定数量を実行し、Native NAV をコピーしません。
日次口座値の許容差と約定履歴の一致は別の状態です。約定の日付、売買区分、数量、実始値、手数料、未約定を比較し、現金/買い持ちのみ計算上の扱いの差はそのまま残します。
期末現金が近くても約定が違えば一致とは言えません。Backtrader next-bar market event は証券会社約定ではありません。
会計の前提から結果を読む
まず口座推移、注文計画、費用、report/source ハッシュ値を確認してからチャートを見ます。実 TOPIX 価格指数は配当を含まず、NAV 日に完全一致した場合のみ相対指標を評価します。
欠日は利用不可です。現在の結果一覧は全19図(全体15図、銘柄別価格/執行3図、相場状態 1図)です。この参考レポートの相場状態図は無効・利用不可、状態の記録 0 件で、適格な状態軌跡を含みません。
手数料・執行遅延の感度分析は結果ページの独立パネルで実行し、19図には含めません。全結果研究用途限定/過去時点の可視性は未保証。
次に読む
対象: main のソース候補(未公開) · 公開ソース docs/ja_JP/GUI_RESEARCH_COURSES.md
内容確認 · KabuForge