KabuForge
メニュー
GitHubEnglish

日本株 · ローカル研究 · オープンソース
日本株のクオンツ分析を、
もっと身近に。

J-Quants や手元のデータを使って、ファクター分析、バックテスト、ポートフォリオの検証を GUI から。既存の操作コースで、一つずつ進められます。

安定版 v0.1.1 · 必要な環境を確認

GitHub でソースを見る
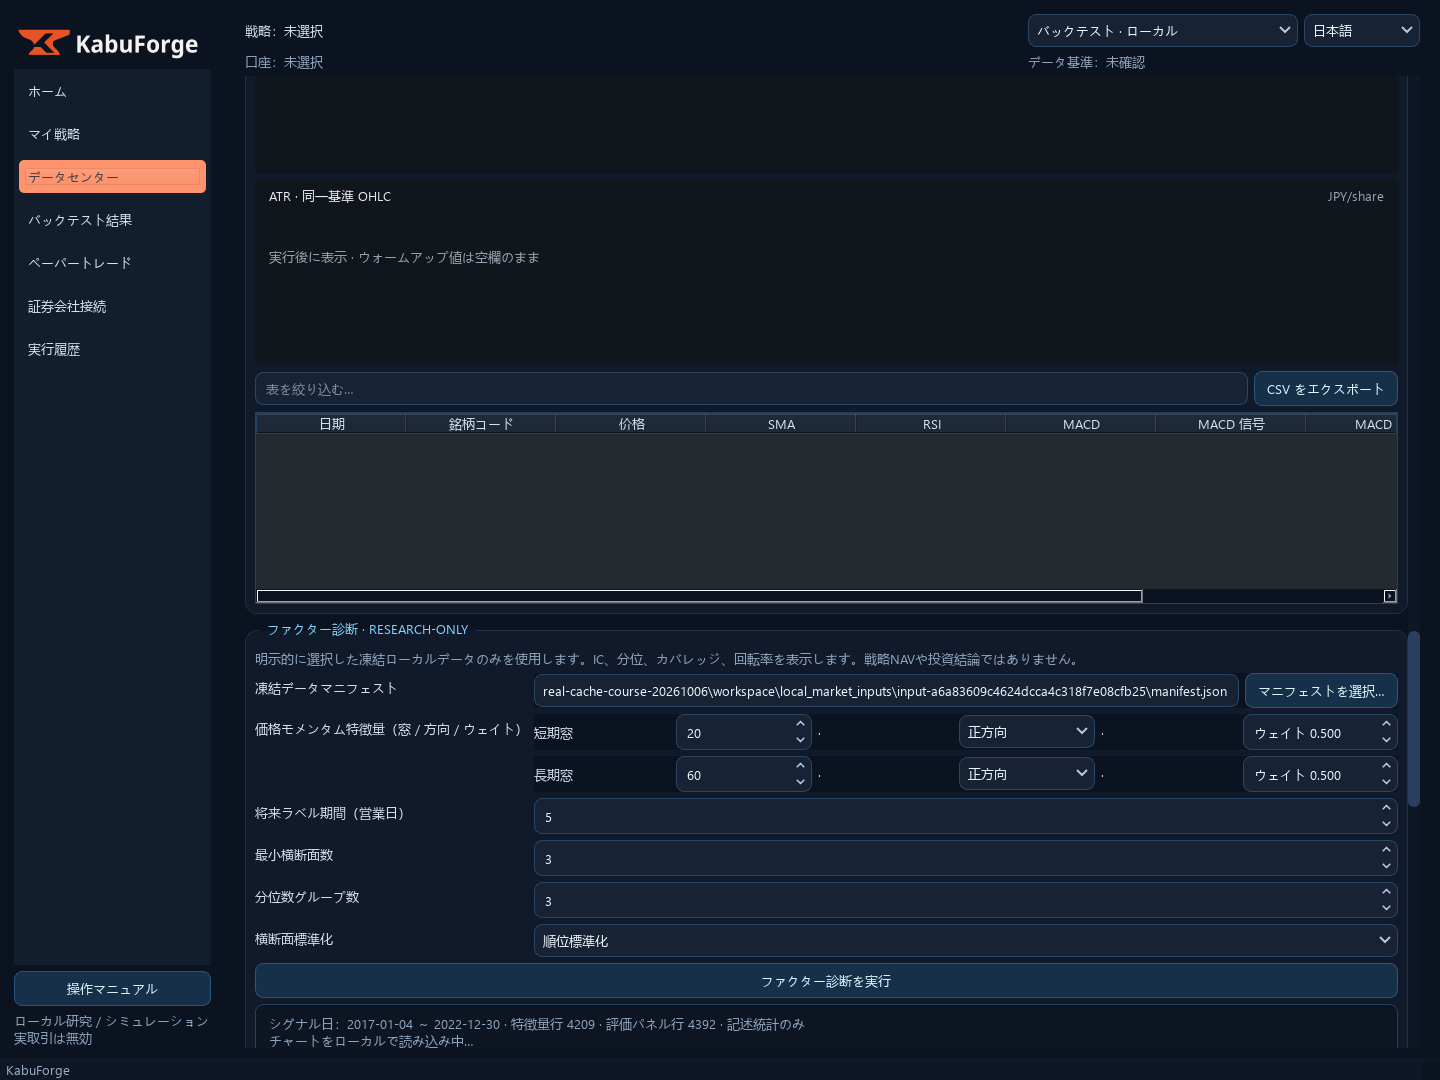
KabuForge の GUI ファクター研究画面
公開ソース候補の実画面。結果は研究例であり、投資成績を示しません。

できること

データから、理解できる結果へ。

01

データを読み込む

手元の CSV・Parquet を選び、入力を固定する。

02

銘柄の特徴を調べる

ファクターの値・カバレッジ・相関を確認する。

03

バックテストする

売買の前提と費用を決め、過去の動きを検証する。

04

ポートフォリオを作る

スコアから保有候補とリバランスを検討する。

05

リスクを読む

ドローダウン、集中度、売買回転とスキップ理由を調べる。

J-Quants データがある方の最短ルート →

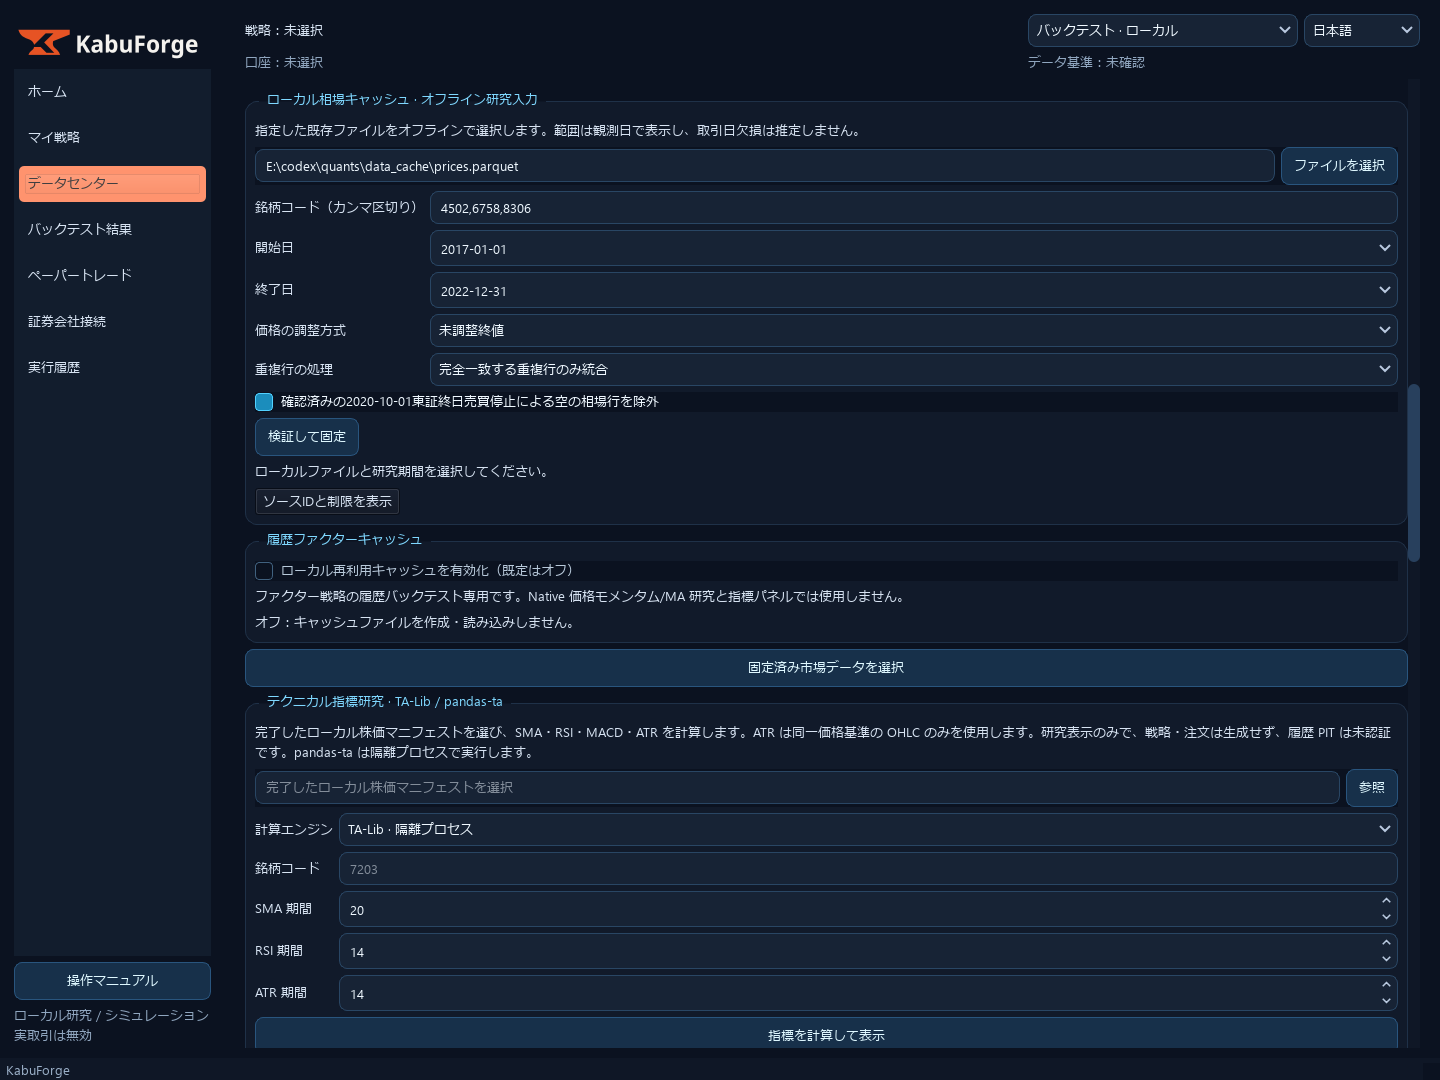
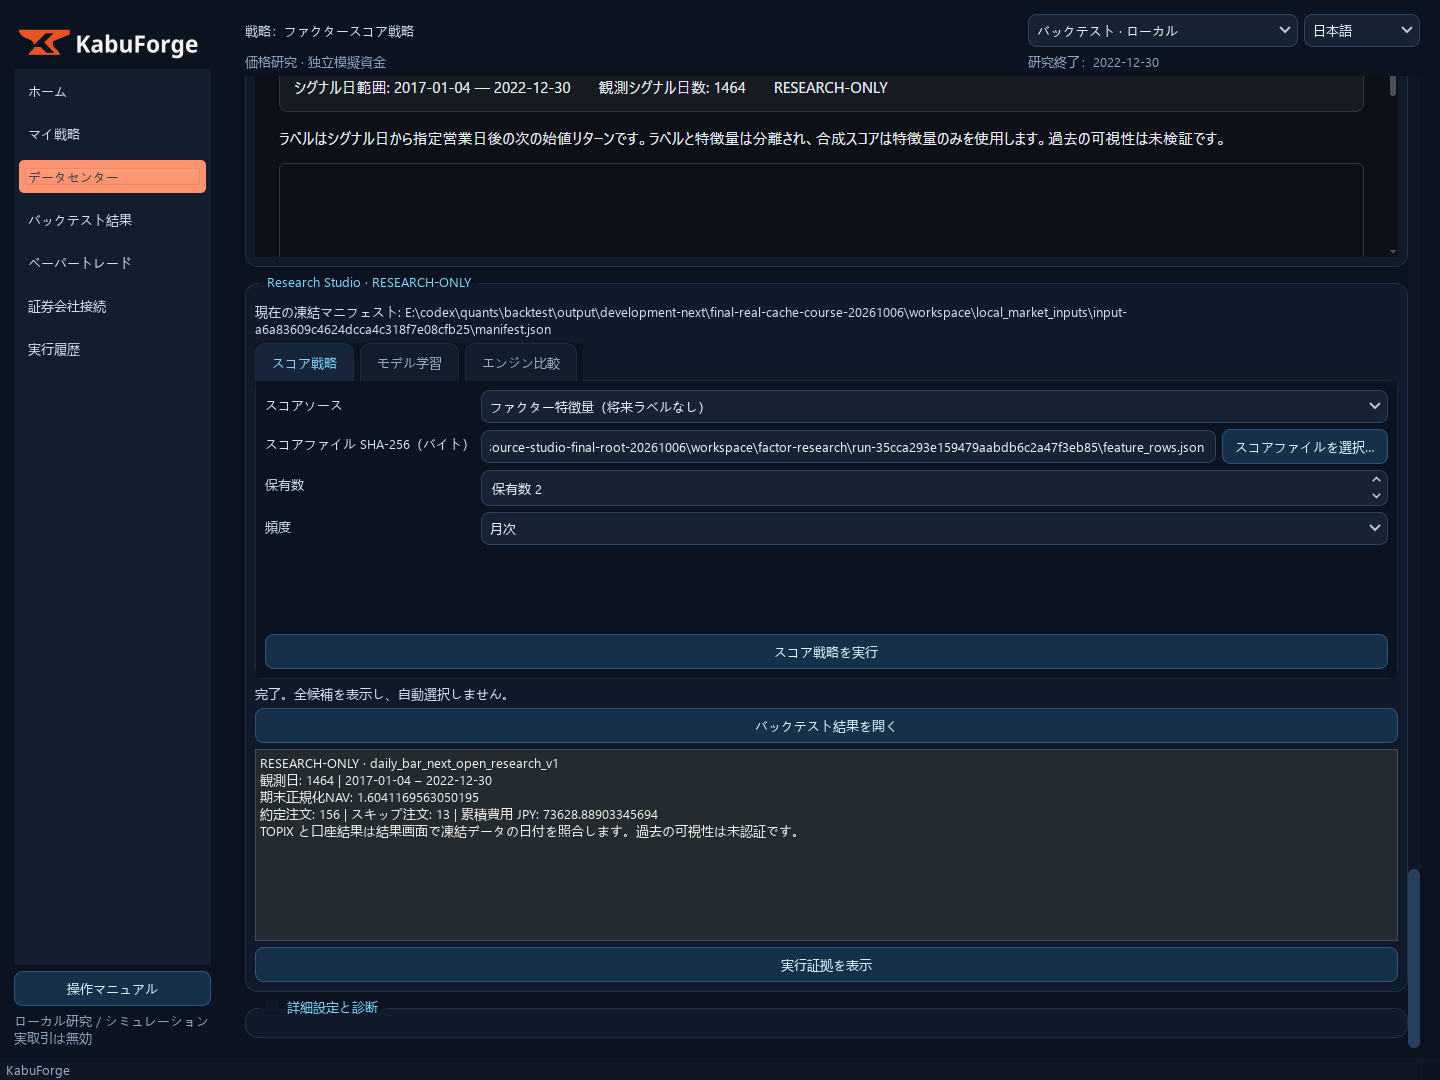
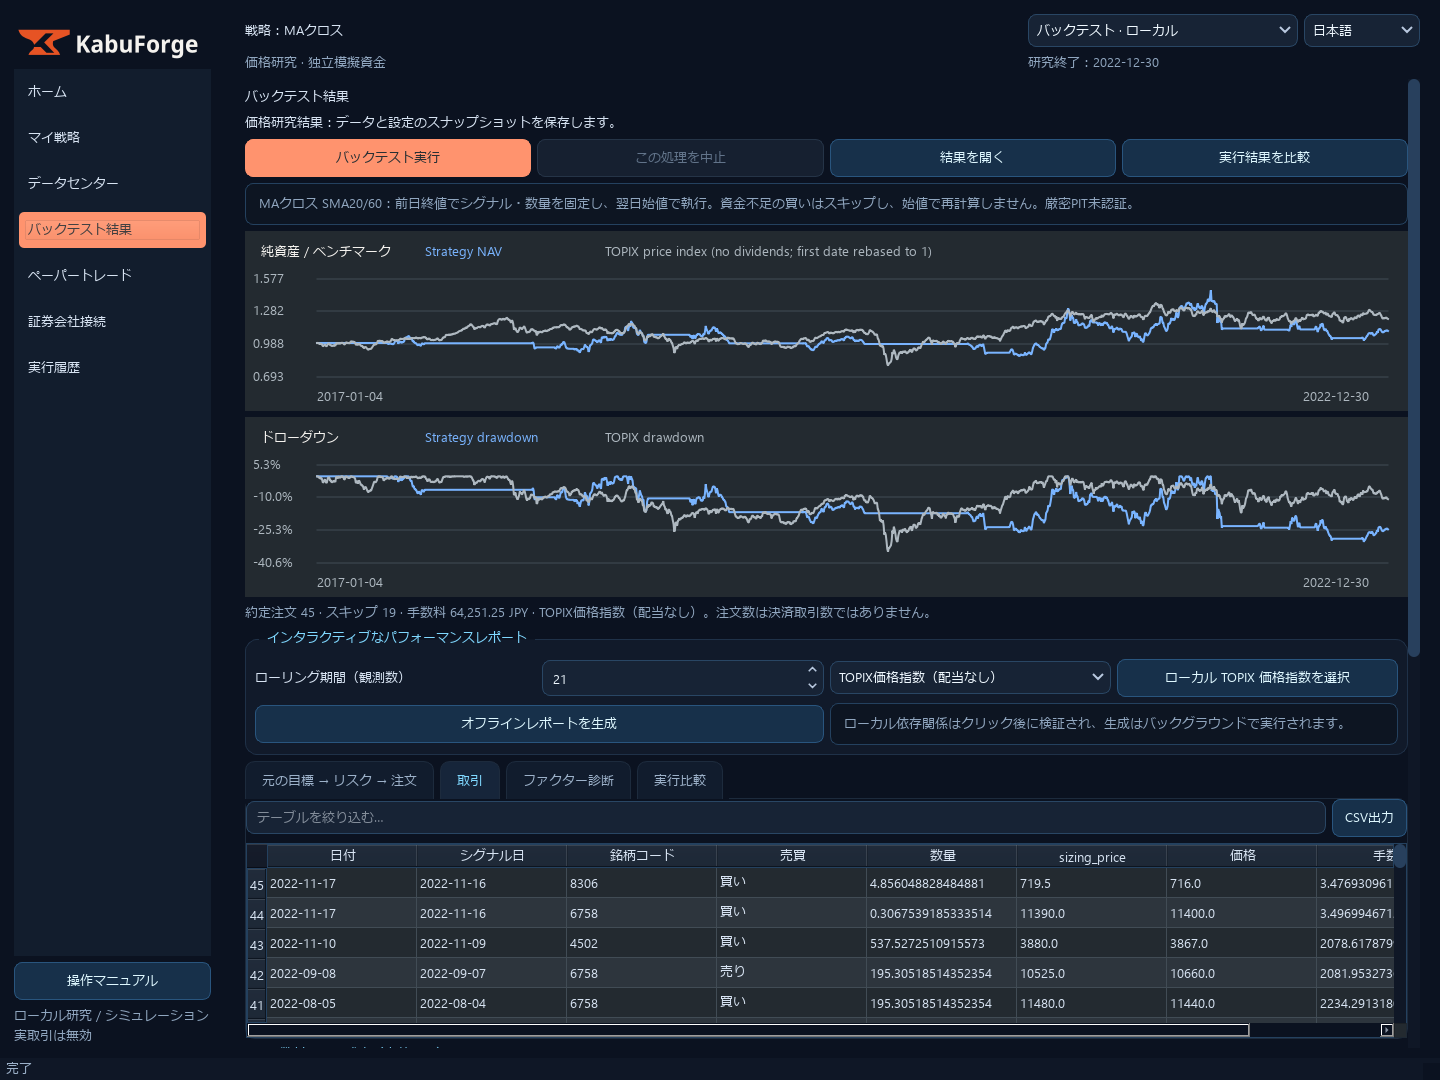
既存の画面で、操作を確かめる。

データセンター — 入力を選ぶ
データセンター
入力を選ぶ
研究スタジオ — ファクターとポートフォリオを調べる
研究スタジオ
ファクターとポートフォリオを調べる
バックテスト結果 — 約定・費用・スキップを読む
バックテスト結果
約定・費用・スキップを読む

画像は main ソース候補の既存コースから再利用。安定版のインストール証明ではありません。

まずは一つの研究を完了する。

  1. 導入環境を確認
  2. サンプルか自分のデータを選択
  3. ファクター・戦略を選択
  4. 入力と条件を固定して実行
  5. 結果と制約を読む

学習の入口

今ある教材から学ぶ。

研究方法、五つの GUI コース、実行例から、目的に合う学習ルートを選べます。

学習の入口へ →

入力と前提を残し、結果を確かめる。

研究データはローカルで管理。市場データは同梱されていません。既存コースの結果は研究用途限定です。当時の情報だけを使ったことは保証されません。実注文の送信・取消は無効です。

研究方法と制約