
デモ 1:価格モメンタム、MA 20/60、テクニカル指標
価格モメンタム、MA 20/60、テクニカル指標を、設定・実行・結果確認の順に画面で学ぶ独立チュートリアル。
始める前に
この教材は main の未公開ソース候補 0.2.0rc1 の操作記録です。手元のデータを用意し、共通準備で入力を固定してください。結果は研究用途限定です。判断時点で利用可能だった情報だけを使ったことは保証されません。
戦略とパラメータを決める
「マイ戦略」で新しい研究戦略を作り、「価格モメンタム (取得済みデータ)」テンプレート、固定済みの入力データ、20日モメンタム、月次、保有2、資金 2,000,000 円、片道0.1%を指定します。
別の信号テンプレートとして「移動平均のクロスオーバー (前の終値で判断・次の始値で約定)」を選び、短期/長期を20/60にします。NAVを見てから窓を変えず、事前チェックを通して実行します。
シグナルと約定の前提を読む
シグナルは前の観測日以前の終値、数量は前終値で固定、次の観測日の実始値で約定します。同日売りを買いより先に処理します。寄付きギャップ等で現金不足なら数量を再計算せず注文全体をスキップし、NAV は未調整終値で評価します。Native と TA-Lib の MA が同じ固定した実行設定を使うと資産推移と売買結果は同じです。
指標計算ライブラリは戦略計算を変更しません。価格モメンタム参照は1,464観測日、約定注文161件、スキップ22件です。ただし入力、処理設定、レポート識別情報が完全一致する場合にのみ照合してください。
注文数は完了取引数ではありません。
バックテスト結果を確認する
「バックテスト結果」で入力データの SHA、期間、保有/現金、実約定、スキップ理由、費用を確認します。価格図では前日シグナル、実際の始値約定、未約定スキップを分けて読みます。価格図の約定マーカーはシグナル価格ではありません。
配当、スリッページ、市場インパクト、単元株制約は含みません。判断時点の情報だけを使ったことは未保証で、新しい未見期間の検証(OOS)やペーパー運用へ進める状態と呼べません。
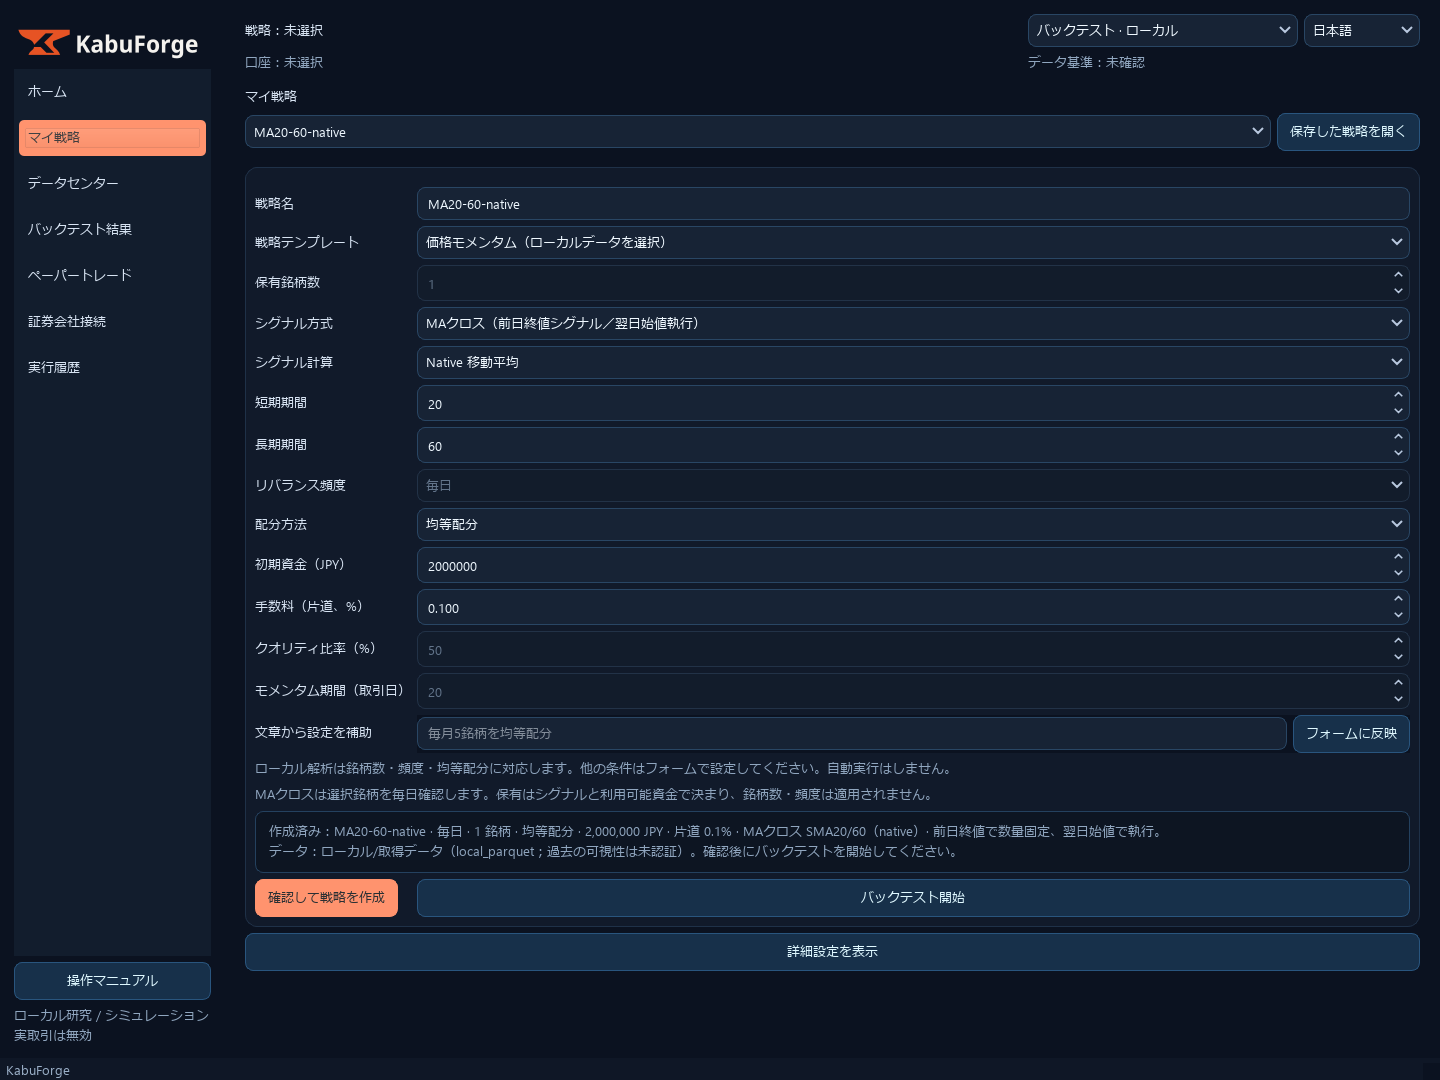
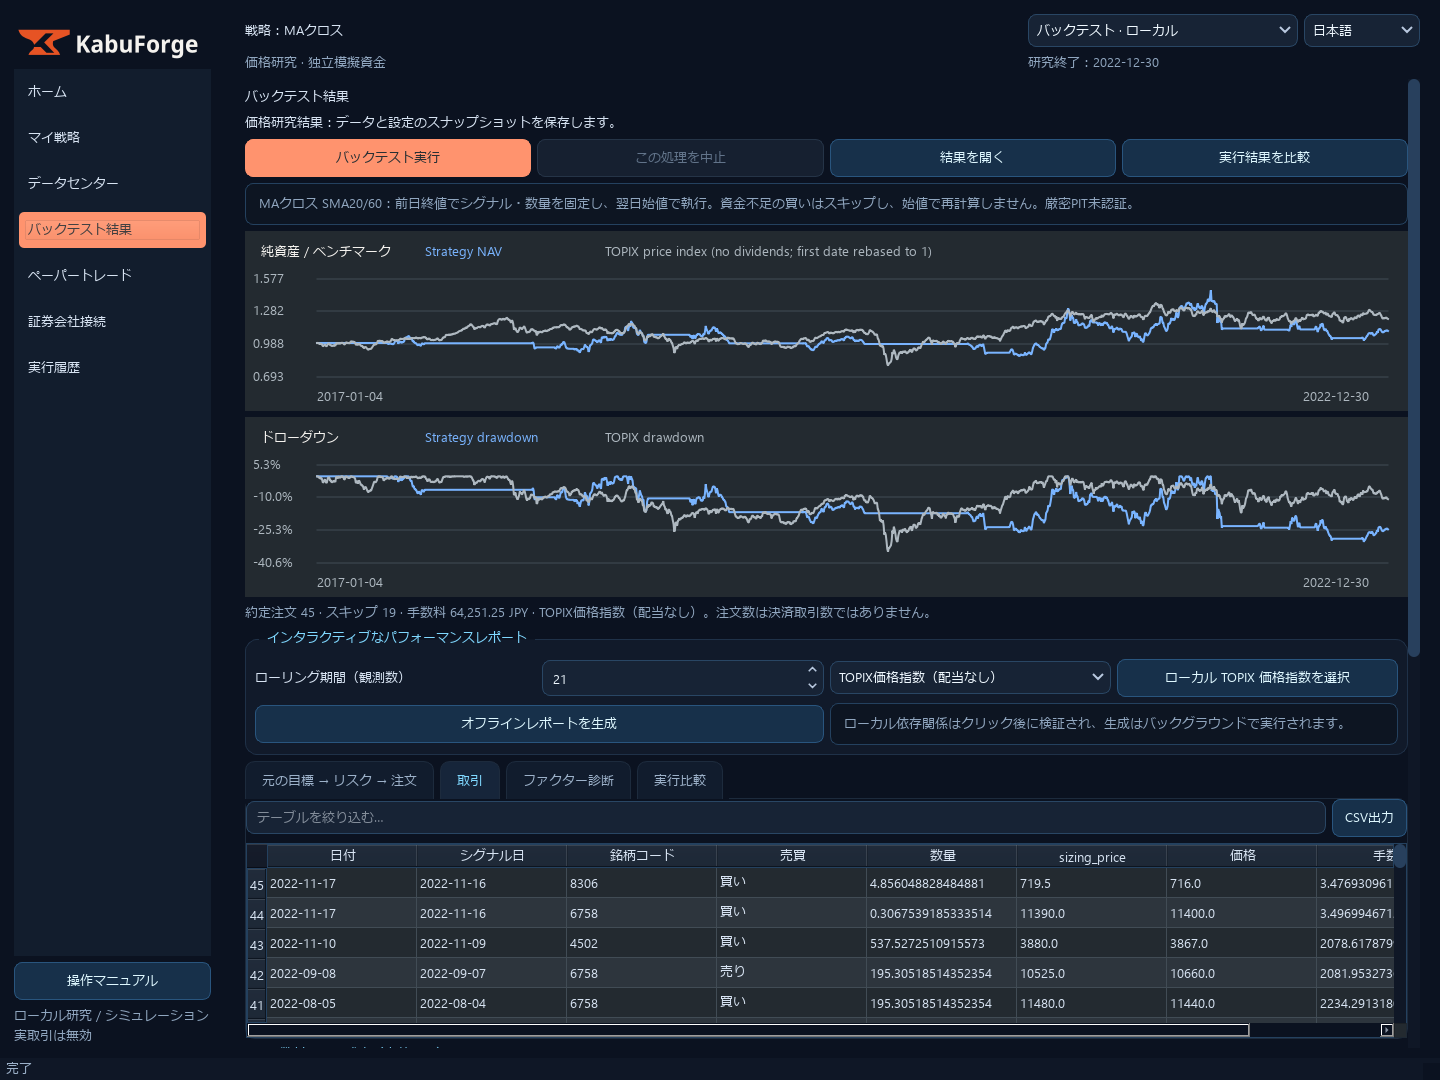
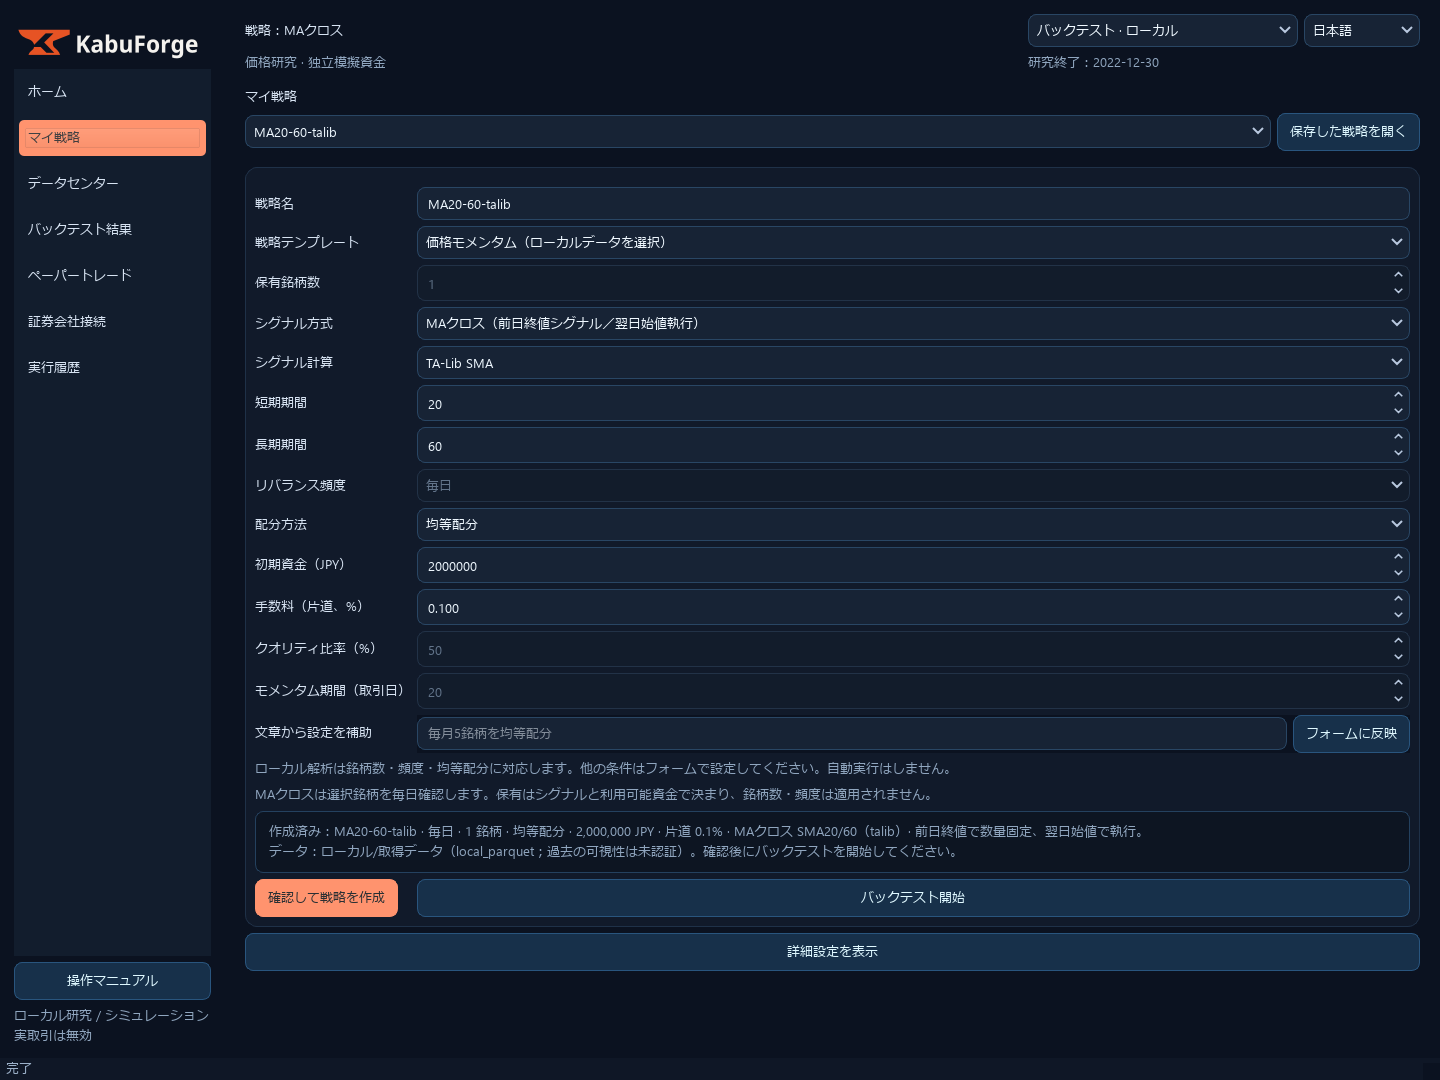
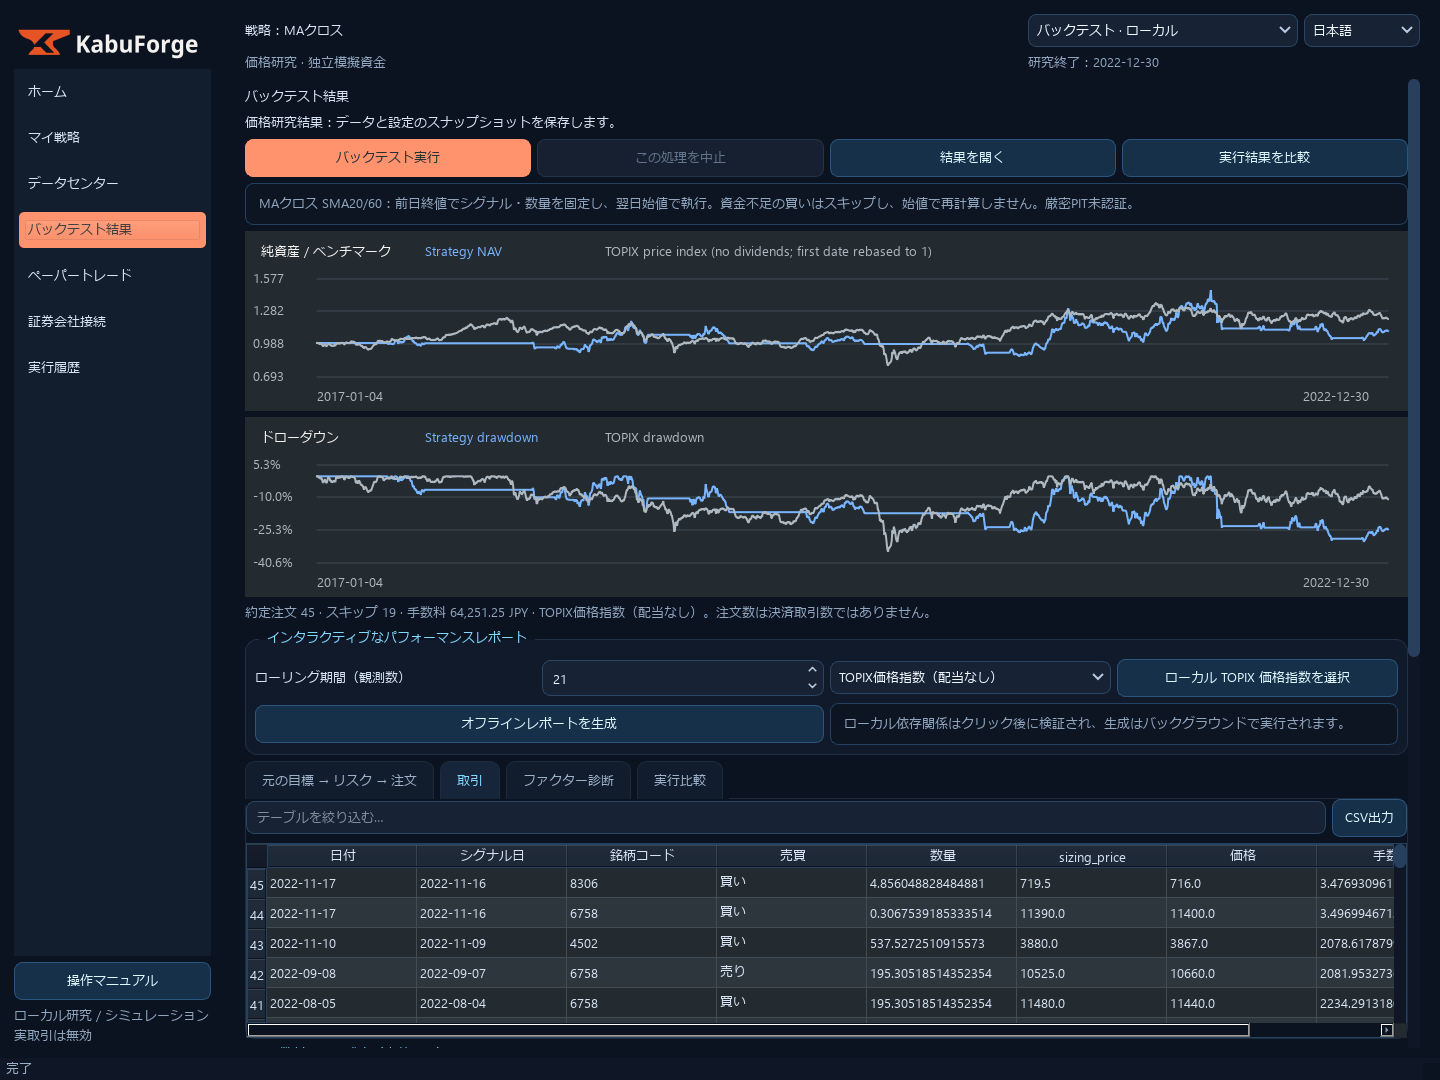
テクニカル指標を計算する
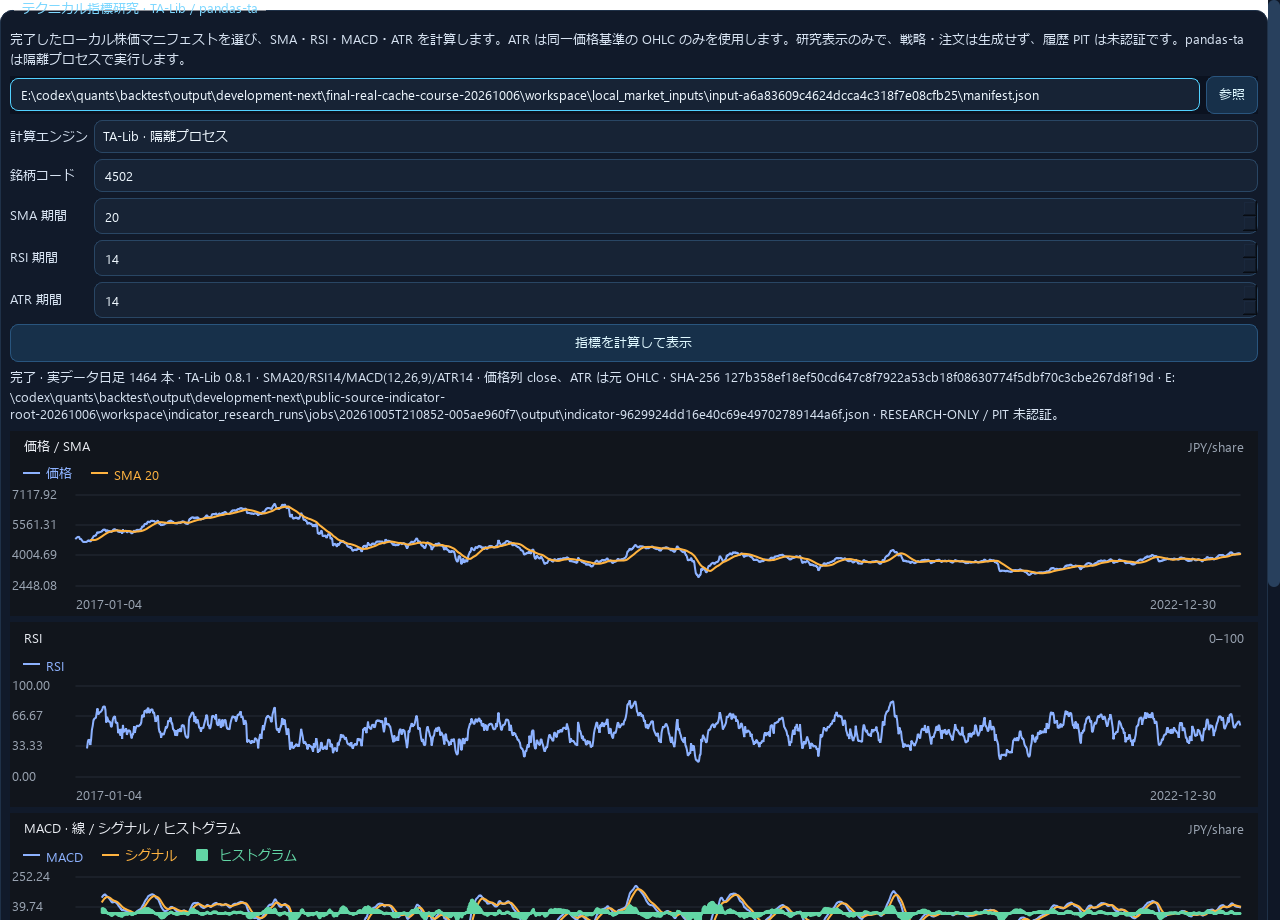
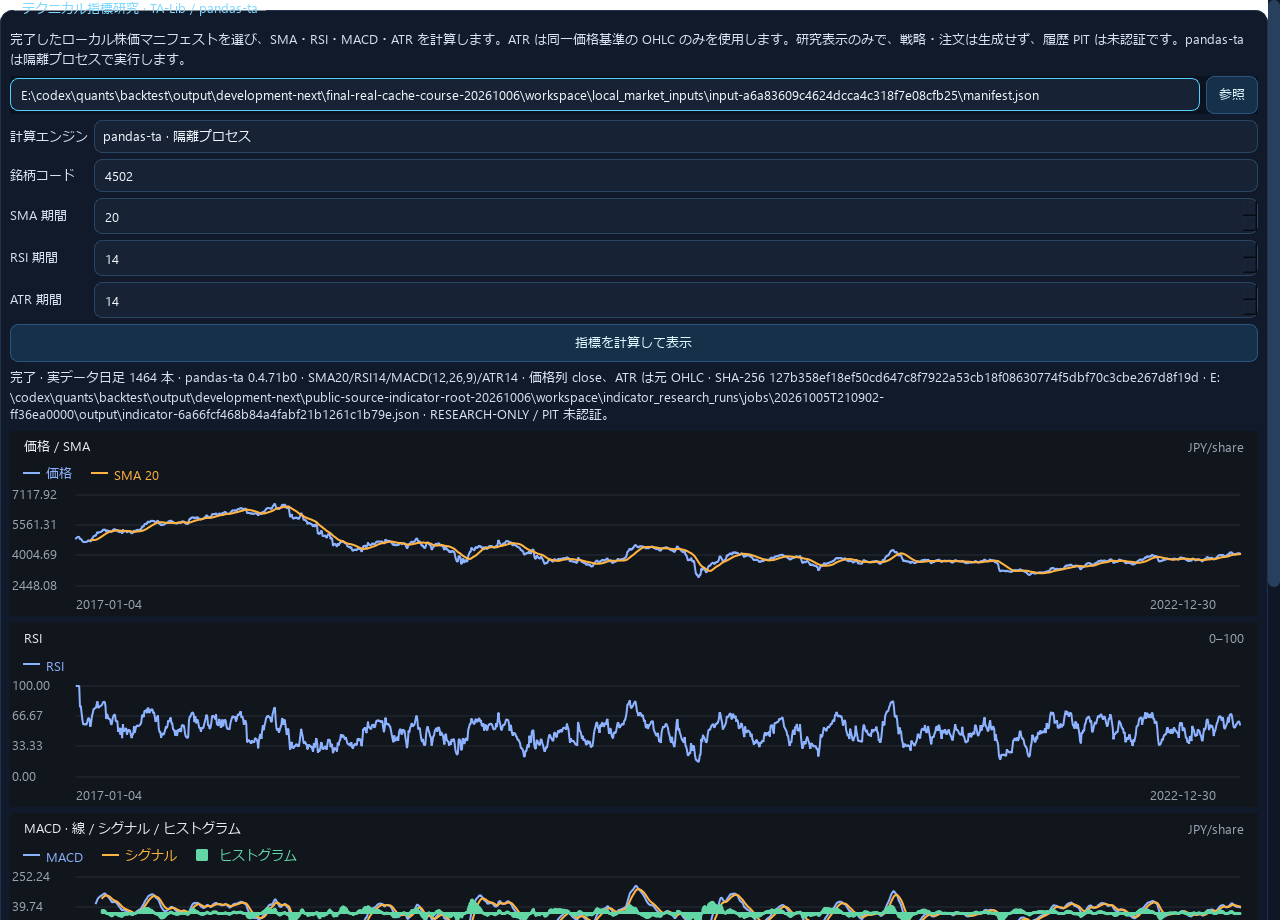
別途「データセンター → テクニカル指標の研究」で同じデータ管理ファイルと一銘柄を選択し、実行記録が利用可能と示す TA-Lib または pandas-ta を実行します。
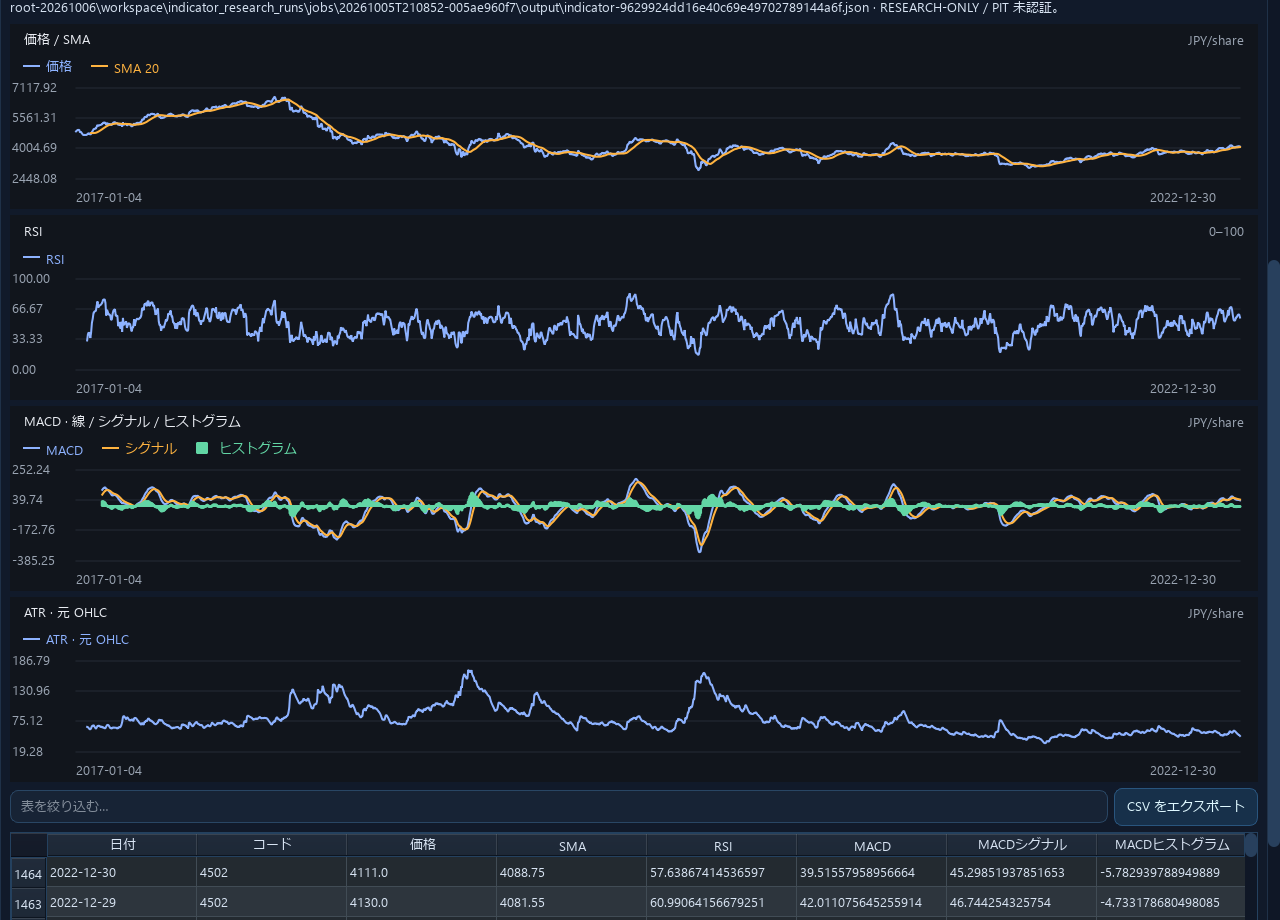
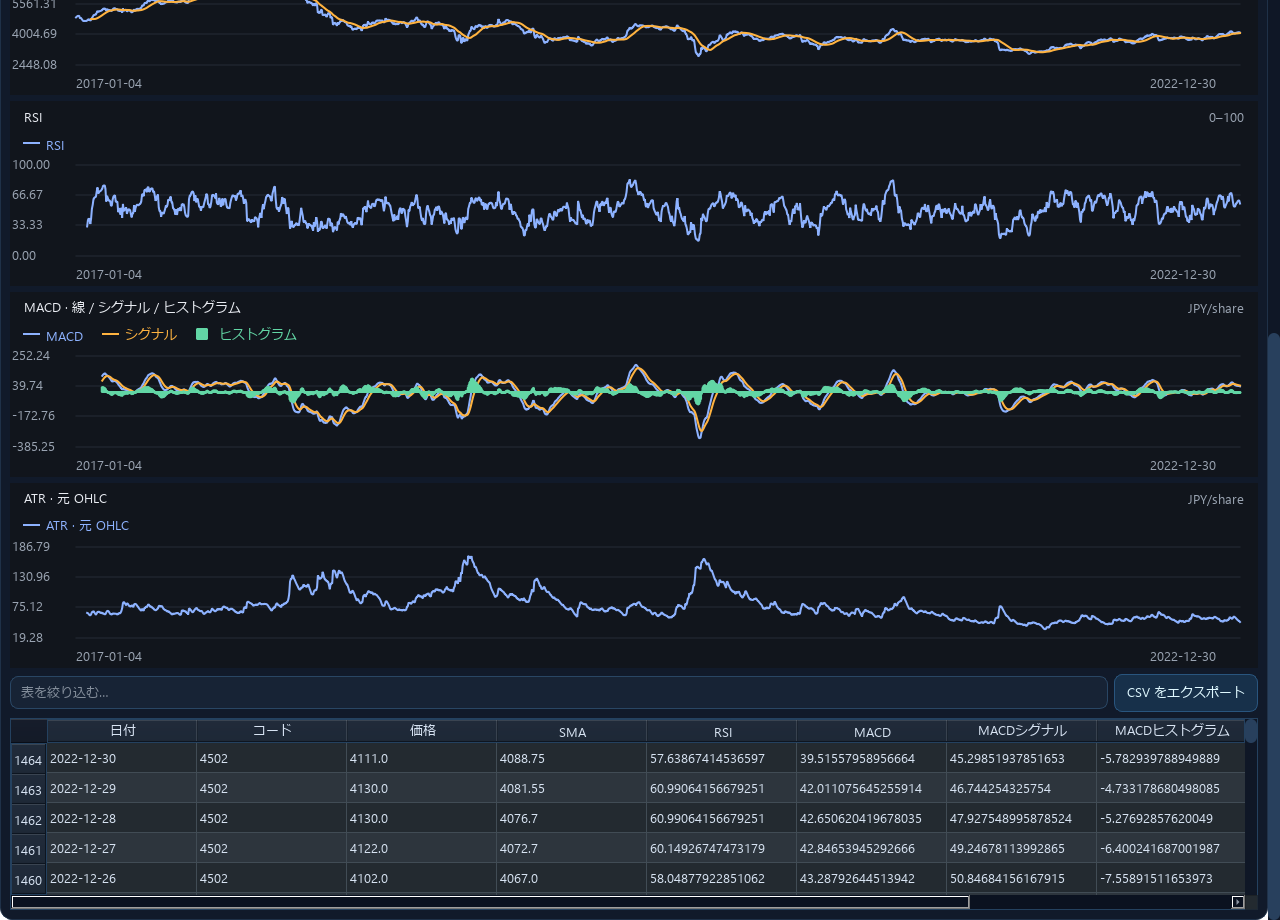
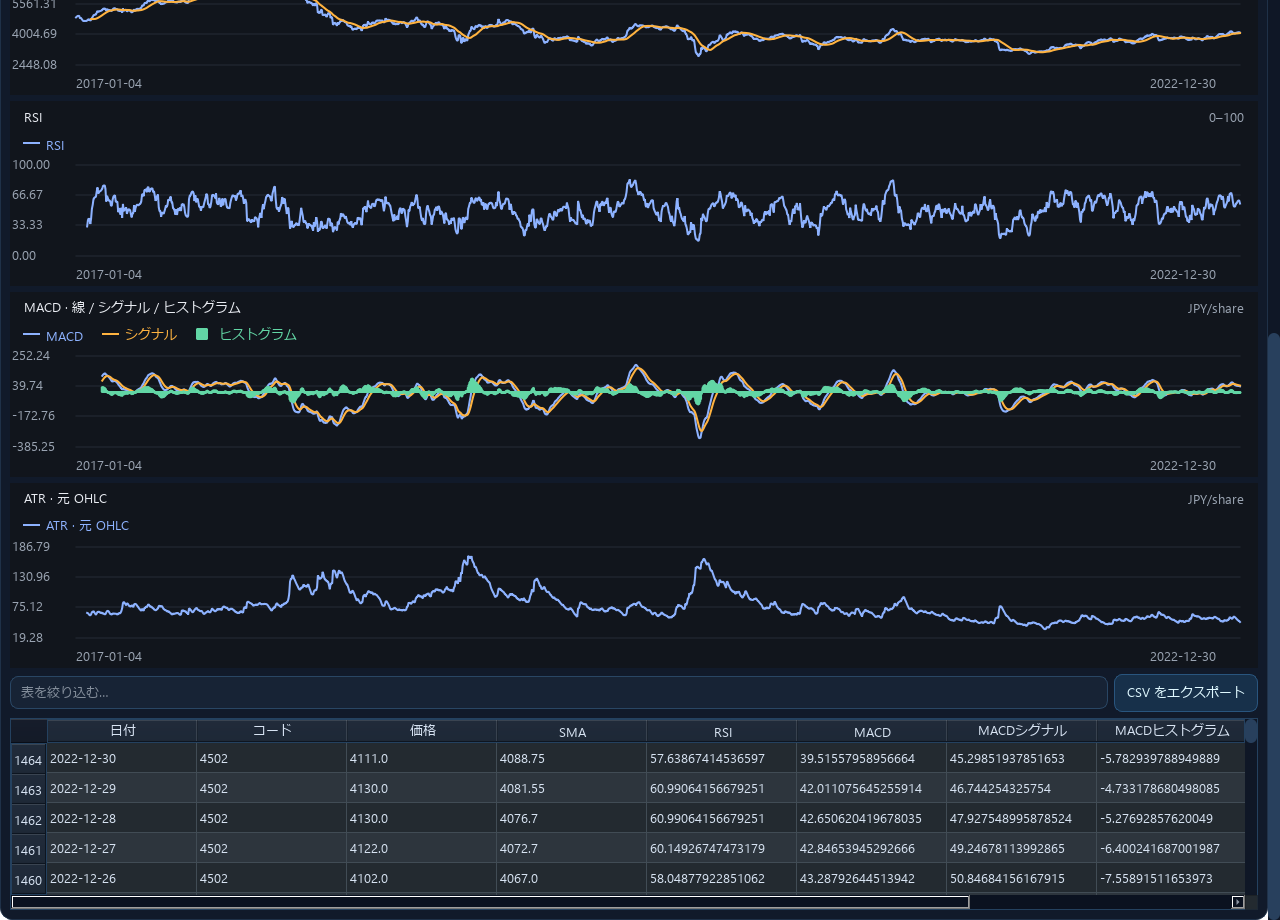
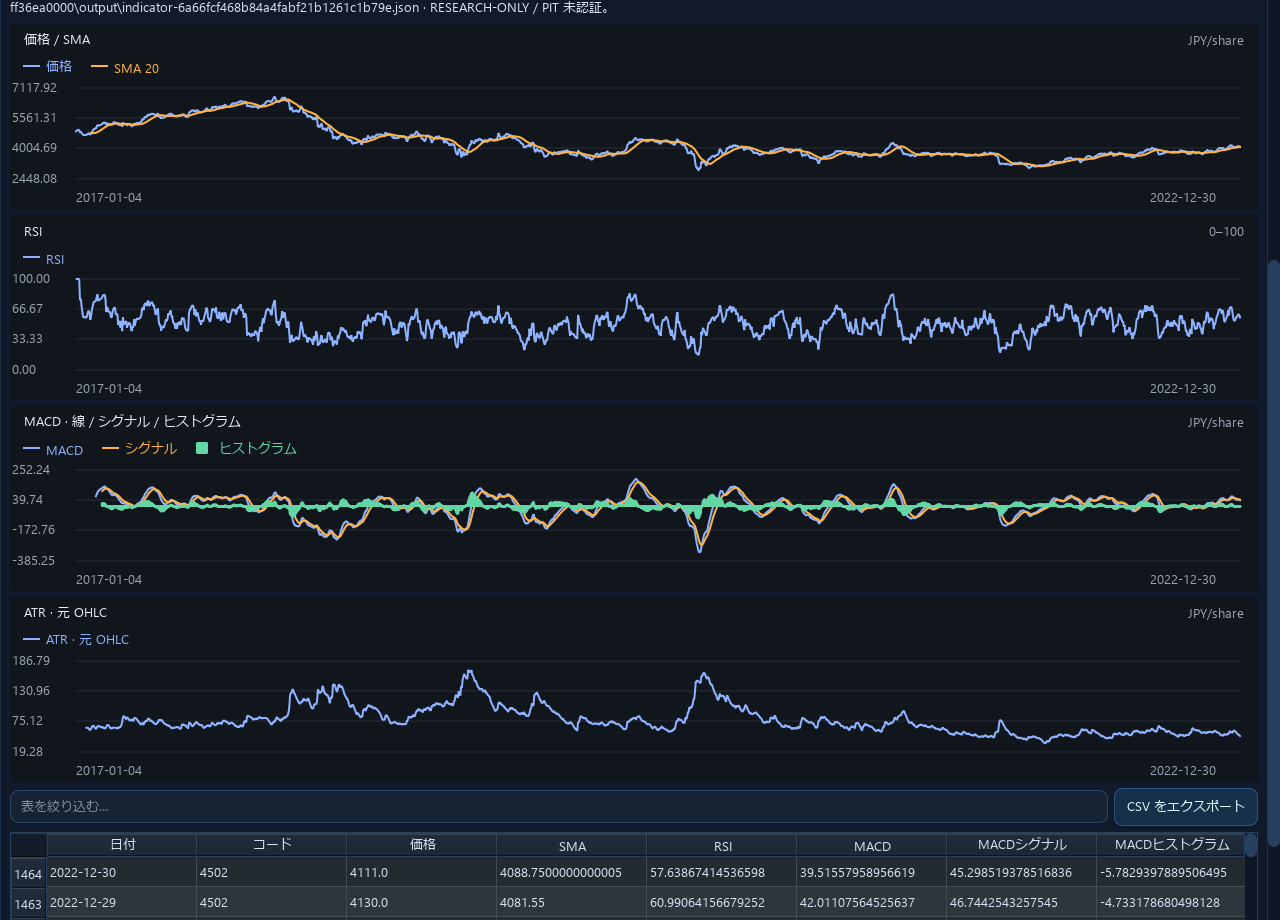
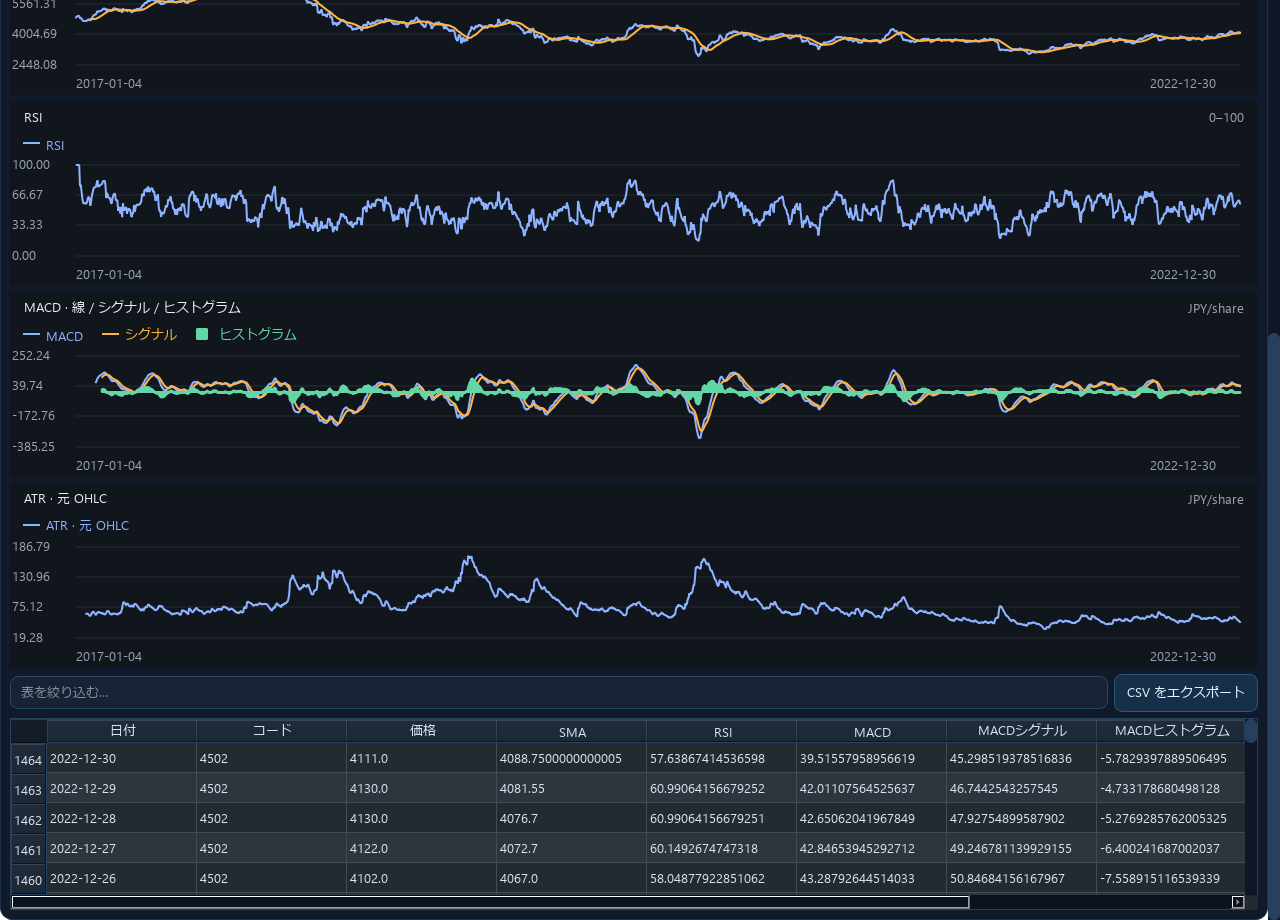
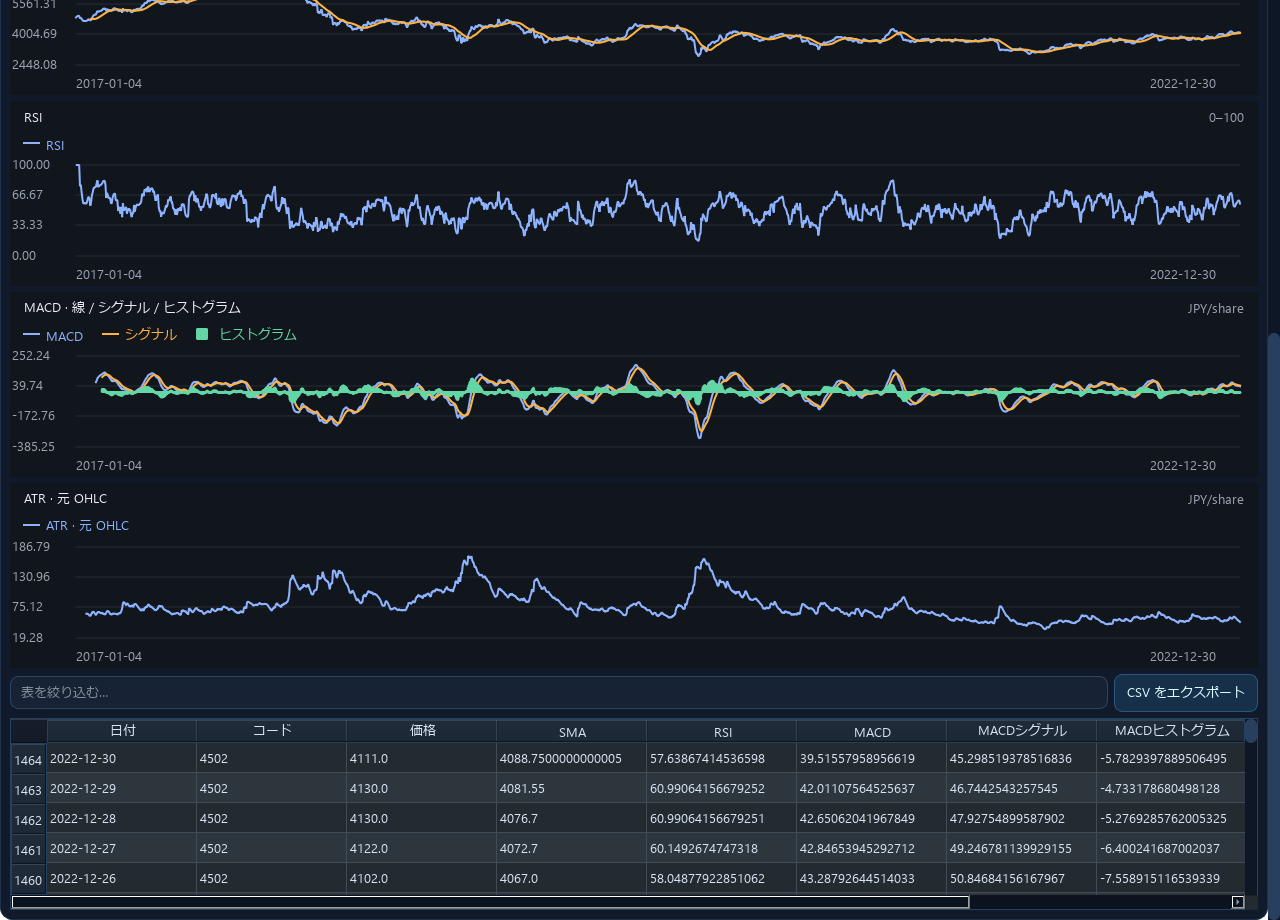
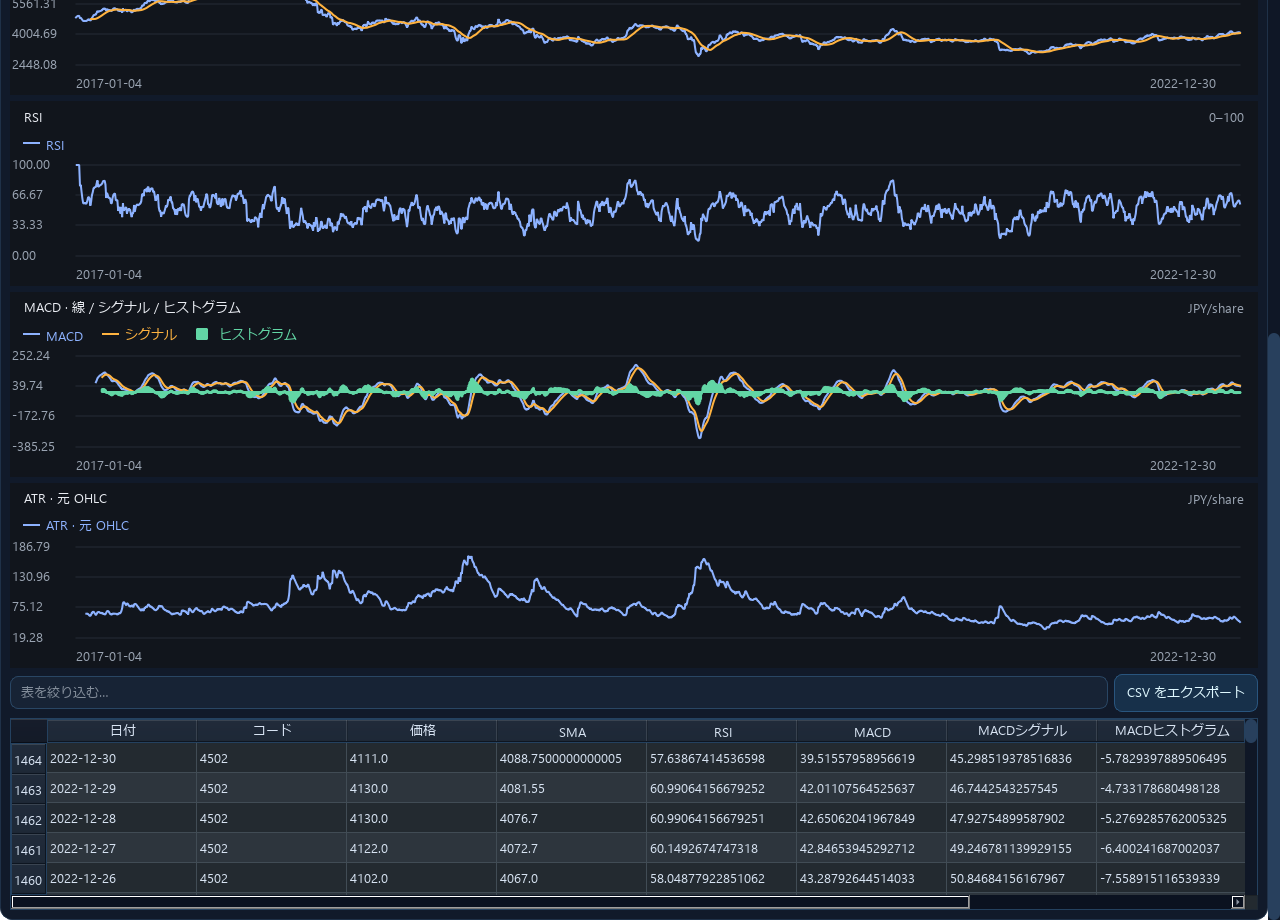
SMA20、RSI14、ATR14、MACD12/26/9 を指定し、「指標を計算して表示」を押します。価格/SMA(円/株)、RSI(0–100固定)、MACD line/signal/histogram、ATR(円/株)を別々に読みます。
計算に必要な初期期間欠損は空欄、線は欠損箇所で途切れ、補間しません。ATR は入力と同じ価格の基準の完全な OHLC を使用します。pandas-ta 実行記録には計算ライブラリ実装の既定計算に必要な初期期間 SMA 乱数の初期値が記録されます。
2 計算ライブラリの版や初期化による小差は実行記録に記録されます。Native は MA 戦略経路であり、RSI/MACD/ATR の指標計算ライブラリではありません。指標から自動で注文は作られません。
失敗時の確認事項
失敗時は銘柄の一意性、OHLC 完全性、整数計算期間、計算に必要な初期期間件数と隔離実行環境実行記録を確認します。オプション依存を GUI の NumPy/pandas 環境へ移さないでください。再実行は新しい実行とし、失敗検証資料を保持します。
次に読む
対象: main のソース候補(未公開) · 公開ソース docs/ja_JP/GUI_RESEARCH_COURSES.md
内容確認 · KabuForge